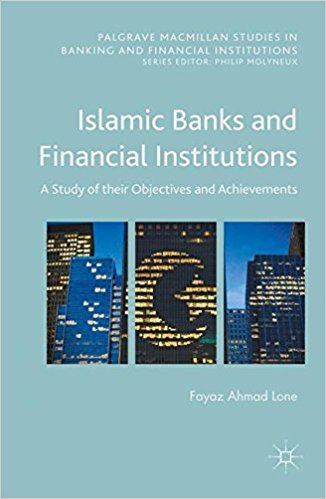
این کتاب که به قلم فیاض احمد لون، استادیار دانشگاه سطام بن عبدالعزیز عربستان تدوین شده است، مطالعهای در حوزه اهداف امور مالی اسلامی در فضای نوین بانکی است که به بررسی اثرات تغییرات و توسعههای شکل گرفته در بانکهای اسلامی و ابزارهای مالی اسلامی پرداخته است.
کتاب «بانکهای اسلامی و موسسات مالی» با عنوان اصلی: «Islamic Banks and Financial Institutions» مطالعهای در حوزه اهداف امور مالی اسلامی در فضای نوین بانکی است که به بررسی اثرات تغییرات و توسعههای شکل گرفته در بانکهای اسلامی و ابزارهای مالی اسلامی پرداخته است.
فیاض احمد لون، استادیار دانشگاه سطام بن عبدالعزیز عربستان، متخصص در حوزه مالی اسلامی در فصل اول کتاب به توضیح مقدماتی در خصوص مالی اسلامی پرداخته و مالی اسلامی را با امور مالی سنتی مقایسه کرده است.
در فصل دوم نگاهی به تاریخچه مالی اسلامی و تحقیقات انجام گرفته در این حوزه شده است. فصل سوم کتاب به بررسی قواعد اصلی در مالی اسلامی همچون ممنوعیت ربا پرداخته است و در فصول بعدی، اهداف و موفقیت های مالی اسلامی در جهان مورد بررسی قرار گرفته است.
این کتاب میتواند بهعنوان مرجعی کامل جهت آشنایی با امور مالی اسلامی (از نگاه متخصصین عرب) و کاربرد آن در بانکداری نوین مورد استفاده قرار گیرد.
کتاب «بانکهای اسلامی و موسسات مالی» در سال ۲۰۱۶ توسط انتشارات پالگریو در ۲۰۱ صفحه منتشر شده است.
علاقمندان میتوانند برای دریافت اطلاعات بیشتر به این نشانی مراجعه نمایند.
منبع: پورتال بانکداری اسلامی
دبیر کمیته فقهی سازمان بورس و اوراق بهادار، مهمترین اقدامات کمیته فقهی این سازمان در سالی که گذشت را تشریح کرد.
مجید پیره، دبیر کمیته فقهی سازمان بورس و اوراق بهادار، در گفتوگو با ایکنا، به تشریح اقدامات و مصوبات کمیته فقهی این سازمان در سال ۹۶ پرداخت و اظهار کرد: کمیته فقهی در سال ۹۶ موضوعات متنوع و گستردهای را در دستور کار خود قرار داد و در مورد اکثر آنها به جمعبندی رسید. برخی موضوعات هم باقی مانده اند که انشاءالله در سال ۹۷ مصوبات کمیته فقهی در مورد آنها ابلاغ خواهد شد.
وی ادامه داد: اولین موضوعی که در سالی که گذشت مورد بررسی قرار گرفت، اوراق جعاله پروژه بود. این اوراق یکی از انواع اوراق جعاله است که مطابق آن، این امکان برای سازنده فراهم میشود که بتواند از محل جریانات نقدی که از محل پروژه حاصل میشود، اصل و سود مورد انتظار را دریافت کند و بعد از اینکه سازنده، اصل و سود مورد انتظار خود را دریافت کرد، پروژه به بخش دولتی یا بخشی که ساخت پروژه را سفارش داده، بر میگردد.
پیره اظهار کرد: موضوع دومی که در دستور کار کمیته فقهی قرار داشت، اوراق مرابحه بیمه سلامت بود. کمیته فقهی در خصوص این اوراق، چنین جمع بندی کرد که این اوراق، از انواع صکوک هستند که برای تأمین مالی بخش دولتی کاربرد دارند و به موجب این مصوبه، وزارت تعاون، کار و رفاه اجتماعی، این امکان را دارد که بتواند از محل این اوراق، تأمین مالی کند و با توجه به اینکه در ساختار اولیه انتشار این اوراق، نهاد واسط پیشبینی نشده بود، این موضوع در اختیار کمیته فقهی قرار داده شد تا نظرش را اعلام کند و کمیته فقهی هم در نهایت اینگونه جمعبندی کرد که این موضوع با رعایت برخی ملاحظات، از منظر فقهی مورد تأیید است.
دبیر کمیته فقهی سازمان بورس عنوان کرد: موضوع سومی که در سال ۹۶ در کمیته فقهی بررسی شد، بررسی پیشنهاداتی درباره انجام پارهای تغییرات در ساختار اوراق مرابحه به منظور افزایش کارایی و سهولت فرآیند انتشار اوراق بود. به موجب پیشنهادات جدید در خصوص این اوراق، چند سؤال از کمیته فقهی مطرح شده بود که کمیته فقهی مصوبه خود را اعلام کرد.
وی افزود: از جمله سؤالاتی که مطرح شده بود، این بود که آیا در فرآیند انتشار اوراق مرابحه، مؤسسهای که قصد تأمین مالی از محل این اوراق مرابحه را دارد، میتواند این وکالت را از سرمایهگذاران دریافت کند که منابع حاصل از انتشار اوراق مرابحه از محل عقد وکالتی که دریافت میکند، صرف خرید نقدی کالا و یا فروش نسیه به خود کند؟
پیره یادآور شد: همچنین سؤالات دیگری مطرح شده بود از قبیل: اینکه آیا خدمات یا داراییهای نا مشهود میتواند دارایی پایه اوراق قرار گیرد؟ در نهایت کمیته فقهی اینگونه نتیجه گرفت که در صورتیکه بانی در اوراق مرابحه، از سرمایهگذاران وکالت دریافت کند، میتواند بر مبنای این وکالت نسبت به خرید نقدی کالا از محل منابع حاصل از اوراق مرابحه و فروش نسیه آن به خود اقدام کند. همچنین کمیته فقهی در مصوبه خود تأکید کرد که در صورتیکه داراییهای غیر مشهود، منضبط و معین باشند هم میتوانند مبنای انتشار اوراق مرابحه قرار گیرند. در خصوص خدمات هم، کمیته فقهی با انتشار اوراق مرابحه بر مبنای خدمات موافقت کرد.
دبیر کمیته فقهی سازمان بورس به سود قطعی اوراق مشارکت اشاره کرد و گفت: موضوع چهارمی که کمیته فقهی در سالی که گذشت، دیدگاه خود در مورد آن را بیان کرد، سازوکار سود قطعی در اوراق مشارکت بود. در این خصوص، سؤالی که از کمیته فقهی مطرح شده بود، این بود که چنانچه سود قطعی اوراق مشارکت با نرخ سود علیالحساب پرداختی در طی دورههای زمانی مشخص، متفاوت باشد، آیا ما بهالتفاوت سود قطعی و سود علی الحساب اوراق مشارکت به آخرین دارنده ورقه مشارکت تعلق میگیرد یا تمامی افرادی که در طول دوره اوراق در پروژه مبنای انتشار اوراق مشارکت داشتهاند هم سهمی از این اوراق میگیرند؟ کمیته فقهی در نهایت تصمیم گرفت در خصوص تسویه سود قطعی در اوراق مشارکت، آخرین دارنده این اوراق در زمانی که سود قطعی اوراق محاسبه میشوند، حق دریافت سود آخر را دارد.
مسئول دبیرخانه کمیته فقهی افزود: موضوع پنجم، تسویه چندمرحلهای بود که یکی از انواع سازوکارهای تسویه در برخی بورسهای کالایی است که به موجب آن، عرضه کننده و خریدار کالا در خصوص انجام معامله مشخصی توافق میکنند، اما پرداخت پول و تحویل کالا مطابق زمان بندی است که از ابتدا بین آنها توافق میشود و کمیته فقهی با انجام این معامله در دو قالب عقد صلح و تعهد به بیع موافقت کرد.
پیره اظهار کرد: موضوع ششمی که در کمیته فقهی بررسی شد، ابعاد فقهی قراردادهای فوروارد بود. این قراردادها از جمله قراردادهای مشتقه هستند که برخلاف قراردادهای عادی، استاندارد شده نیستند و طرفین معامله میتوانند در خصوص کالای مشخصی بین خودشان توافق کنند و بر این مبنا قرارداد فوروارد یکی از انواع قراردادهایی است که با سازوکارهای قرارداد آتی تفاوت و در عین حال شباهتهایی دارد.
دبیر کمیته فقهی سازمان بورس یادآور شد: قرارداد فوروارد تاکنون در بازار سرمایه به صورت رسمی مورد استفاده قرار نگرفته است و سؤالی که وجود داشت این بود که آیا میتواند از این قرارداد برای پوشش برخی مخاطرات در بازار سرمایه استفاده کرد؟ کمیته فقهی در نهایت چنین نتیجهگیری کرد از منظر فقهی، تفاوتی با قرارداد آتی ندارد و همان مصوبه قبلی کمیته فقهی در خصوص قرارداد آتی مطرح شده بود، در خصوص اصل قرارداد فوروارد میتواند مورد استفاده قرار میگیرد.
وی به بررسی اوراق ارزپیوند در کمیته فقهی سازمان بورس اشاره کرد و گفت: موضوع هفتم، انتشار اوراق ارزی و همچنین اوراق سَلَف ارز بود. در این اوراق، که یکی از انواع صکوک است، سرمایهگذار، مخاطراتی که ناشی از نوسانات قیمت ارز در بازار باشد را پوشش میدهد تا بتواند از دو محل افزایش احتمالی قیمت ارز و همچنین نرخ سود خود اوراق، کسب درآمد کند. این اوراق این قابلیت را دارند که بخشی از تقاضای سفتهبازی در بازار ارز را کاهش دهند. کمیته فقهی در خصوص اوراق سَلَف ارز این چنین نتیجه گرفت که ارز از نظر مسائل فقهی و در خصوص این اوراق، یک نوع کالا محسوب میشود و این امکان را دارد که به عنوان سازوکاری برای معامله در قابل قرارداد سَلف قرار بگیرد.
پیره ادامه داد: موضوع هشتم، استفاده از دو قرارداد اختیار معامله برای انتشار اوراق سَلَف بود که در نهایت کمیته فقهی تأکید کرد که برای اینکه این اوراق از حالت ربوی خارج شود باید زمان اعمال دو قرارداد اختیار معامله یا نرخ اعمال آنها به گونهای از هم متفاوت باشد که از منظر عرف کارشناسان بازار سرمایه امکان وقوع قیمت دارایی پایه در این بین قابل توجه باشد. این ملاحظه کمیته فقهی با هدف دور شدن این ساختار معاملاتی از فضای بیع العینه طراحی شد.
مسئول دبیرخانه کمیته فقهی تأکید کرد: نهمین مصوبه کمیته فقهی در سال ۹۶ در مورد اوراق مرابحه عام بود که یکی از انواع اوراق مرابحه است که در قالب یک قرارداد کلی، اختیاری به بانی میدهد تا بتواند منابعی که از محل اوراق مرابحه به دست میآورد را صرف خرید نقدی کالا و فروش نسیه آن به خود کند. البته کمیته فقهی در مصوبه خود تأکید کرد این استفاده از منابع مالی حاصل از انتشار اوراق مرابحه عام، جهت بازپرداخت دیون صحیح نیست و باید صرفاً در جهت انجام بیع مرابحه صرف شود.
وی ادامه داد: موضوع دهمی که در سال ۹۶ در کمیته فقهی سازمان بورس و اوراق بهادار مورد بررسی قرار گرفت انتشار اوراق اجاره بود که در این خصوص هم کمیته فقهی چنین جمعبندی کرد که در خصوص شرکتهایی که عمده دارایی آنها فیزیکی است، سهام این قبیل شرکتها، میتواند مبنای انتشار اوراق اجاره قرار گیرد. همچنین در خصوص سهام شرکتهای هلدینگ یا سرمایه گذاری که سبدی از سهام و سایر داراییها را در اختیار دارند، اگر قرار است سهام پایه اوراق اجاره، تغییراتی داشته باشد، لزوما بانی میبایست سرمایهگذاری جدیدی را انجام دهد و آن بخشی از اموال دارندگان اوراق را که فروخته است با انجام سرمایه گذاری جدید، مجددا آن را پر کند.
پیره تصریح کرد: یازدهمین و آخرین مصوبه کمیته فقهی در سالی که پشت سر گذاشتیم، مربوط به اسناد خزانه اسلامی قرارگاه خاتمالانبیاء (ع) بود و در نهایت کمیته فقهی تصویب کرد که امکان انتشار اسناد خزانه اسلامی و تنزیل اسناد این قرارگاه توسط قرارگاه در بازار سرمایه وجود ندارد، اما تأکید شد که در صورتیکه این قرارگاه، از پیمانکاران بخش خصوصی که طرف قراردادش هستند، وکالت اخذ کند، میتواند به وکالت از پیمانکاران طرف قرارداد خود که متعلق به بخش خصوصی هستند نسبت به معامله اسناد خزانه اسلامی در بازار سرمایه اقدام کند. بر این مبنا، کمیته فقهی با استفاده از سازوکار عقد وکالت، با عرضه اسناد خزانه اسلامی قرارگاه سازندگی خاتمالانبیا (ع) در بورس موافقت کرد.
دبیر کمیته فقهی سازمان بورس و اوراق بهادار در پایان اظهار کرد: علاوه بر این، سه موضوع دیگر در سال ۹۶ مورد بحث قرار گرفت که هنوز در کمیته فقهی به نتیجه نرسیده است. این موضوعات شامل «اوراق وکالت»، «صندوقهای پروژه» و «بررسی ابعاد فقهی برخی از ارزهای رمزگذاری شده از قبیل: بیت کوین» است که هنوز کمیته فقهی در مورد آنها به جمعبندی نرسیده و امیدواریم کمیته فقهی در سال ۱۳۹۷ در مورد آنها به نتیجه برسد.
منبع: ایکنا

عضو هیئتعلمی دانشگاه امام صادق(ع) اظهار کرد: در واقع ریسک معامله بر پایه بیت کوین بسیار زیاد است؛ چراکه نوسان قیمت آن بسیار بالاست مشکلات دیگری هم در مورد بیت کوین وجود دارد که برخی از کشورها استفاده از آن را منع کردهاند و دلایلی همانند پولشویی و تأمین مالی تروریسم که از طریق ارزهای دیجیتال به راحتی امکانپذیر است برای آن ذکر کردهاند؛ چراکه هیچ مقام ناظری بر این نقل و انتقال ارزها نظارت نمیکند.
در ماههای اخیر، خبرهای بسیاری در مورد عملکرد پولهای مجازی و استفاده از آنها در ایران، مخصوصا معامله بیتکوین منتشر شد تا جائیکه واکنش مقامهای رسمی اقتصادی، از جمله رئیس کل بانک مرکزی و رئیس سازمان بورس و اوراق بهادار را در پی داشت و آنان بر غیرقانونی بودن معاملات بیتکوین تأکید کردند. برای بررسی بیشتر مکانیزم عملکرد بیتکوین و معایبی که ممکن است در اقتصاد کشور در پی داشته باشد با کامران ندری، عضو هیئتعلمی دانشگاه امام صادق(ع) به گفتوگو نشستیم:
ندری، در ابتدا درباره مکانیزم عملکرد پولهای مجازی مخصوصا بیتکوین به ایکنا گفت: عملکرد آن برپایه الگوریتمی است که تولید بیت کوین را مرحله به مرحله و سختتر میکند در نهایت غیرممکن خواهد کرد. مثلا گفته میشود بیشتر از ۲۱ میلیون بیت کوین در این سیستم وجود نخواهد داشت؛ بنابراین بر پایه آن الگوریتم، هر بیتکونی که ایجاد میشود، بیتکوین بعدی، سختتر به وجود خواهد آمد و در جایی متوقف میشود.
وی ادامه داد: از این جهت که میتوان گفت در این سیستم امکان خلق پول به صورت نامحدود وجود ندارد، به عنوان یک پول، این حُسن را دارد اما ضعفها و مشکلات خاص خود را هم داراست و کسانیکه تعهداتی را در قالب بیت کوین ایجاد میکنند، اگر به تعهدات خود عمل نکنند، مخصوصا اگر وارد سیستم بانکی شود، بانک مرکزی نمیتواند پول خلق کند و مشکل کسری نقدینگی را از طریق خلق پول رفع کند.
مدیرگروه بانکداری اسلامی پژوهشکده پولی و بانکی بانک مرکزی تصریح کرد: وقتی امکان خلق بیتکوین وجود نداشته باشد یا محدود باشد، سیستم بانکی ما با معضل رو به رو شده و امکان اینکه نظام بانکی ما بتواند بر پایه ارزهای مجازی عمل کند فعلا میسر نیست.
ندری عنوان کرد: اگر بخواهیم ییت کوین را به صورت رسمی پذیرفته و وارد چرخه معاملاتی کنیم، مشکل به وجود خواهد آمد و اگر فردا مردم حسابهای خود را در بانکها براساس بیتکوین باز کنند و تسهیلات بر اساس بیتکوین ارائه شود این مشکل پیش خواهد آمد که اگر برای دریافت بیتکوین به بانکی مراجعه کرده و آن بانک دارای کسری باشد، دیگر امکان خلق پول برای رفع کسری بودجه بانک وجود ندارد.
وی یادآور شد: الان این پول مجازی مورد قبول قرار گرفته است و هر ابزاری که مورد قبول عامه در تسویه معاملات باشد را میتوانیم به عنوان پول قبول کنیم و از این جهت بیت کوین یا امثال این نوع پولها چون در معاملات و تسویه بدهیها مورد قبول عامه است، بنابراین عنوان پول به آنها اطلاق میشود.
عضو هیئت علمی دانشگاه امام صادق(ع) اظهار کرد: در رابطه با بیت کوین در مقایسه با سایر ارزهای دیجیتال باید گفت که این ارز، در دنیا بیشتر مقبولیت پیدا کرده و بازاری را هم برای خود به وجود آورده است. به دو صورت هم بیت کوین را میتوان تهیه کرد که یکی از طریق عملیات ماینینگ یا معدنکاری است که در قالب همان الگوریتمی که عرض کردم، تهیه میشود و احتیاج به تجهیزات رایانهای زیادی هم دارد و راه دیگر هم این است که از دست مردم بگیریم و بخریم.
ندری اظهار کرد: در واقع میتوان گفت بیتکوین در شرایط کنونی همانند طلا عمل میکند اما بیتکوین در شرایط کنونی در معاملات راحتتر مورد استفاده قرار میگیرد. به همان اندازه که قیمت طلا نوسان دارد، چند برابر این وضعیت هم برای ارزهای دیجیتال وجود دارد و در واقع ریسک معامله بر پایه بیت کوین بسیار زیاد است؛ چراکه نوسان قیمت آن بسیار بالاست.
وی در پایان گفت: مشکلات دیگری هم در مورد بیت کوین وجود دارد که برخی از کشورها استفاده از آن را منع کردهاند و دلایلی همانند پولشویی و تأمین مالی تروریسم که از طریق ارزهای دیجیتال به راحتی امکانپذیر است برای آن ذکر کردهاند؛ چراکه هیچ مقام ناظری بر این نقل و انتقال ارزها نظارت نمیکند.
منبع: ایکنا

مجید پیره، دبیر کمیته فقهی سازمان بورس و اوراق بهادار به تشریح جزئیات جلسه اخیر کمیته فقهی پرداخت و اظهار کرد: در این جلسه، ابتدا مصوبهای که توسط کمیته فقهی در خصوص اسناد خزانه اسلامی قرارگاه خاتمالانبیاء(ع) تهیه شده بود، قرائت شد و بعد از انجام اصلاحات، به امضاء رسید.
وی ادامه داد: نکتهای که در خصوص این مصوبه حائز اهمیت است این است که اسناد خزانه اسلامی، از زمانیکه در بازار سرمایه ما منتشر شد، سازوکاری را برای تأمین مالی دولت فراهم آورد و دولت و بخشهای دولتی از ظرفیت این اسناد برای پرداخت دیون خود به پیمانکاران بخش خصوصی استفاده کردند.
پیره یادآور شد: اما مسئلهای که وجود داشت این بود که کمیته فقهی در خصوص شرکتهایی که متعلق به بخش دولتی باشند، امکان استفاده از این اسناد خزانه را به آنها نداد و بر این مبنا، انتشار و معامله اسناد خزانه اسلامی که در اختیار شرکت های دولتی قرار داشته باشد مورد تأیید کمیته فقهی نیست.
دبیر کمیته فقهی سازمان بورس و اوراق بهادار عنوان کرد: دلیل این امر این است که این موضوع، شبهه معامله ربوی را برای این اوراق به وجود میآورد. متعاقب این موضوع، وزارت اقتصاد هم با در نظر گرفتن این ملاحظه کمیته فقهی، طبق بخشنامهای امکان انتشار یا معامله اسناد خزانهای که در اختیار شرکتهای دولتی باشد را در بازار سرمایه ممنوع اعلام کرد.
وی افزود: متعاقب این موضوع و با توجه به اینکه از یک طرف قرارگاه سازندگی خاتمالانبیاء یکی از بخشهایی است که تعداد زیادی پیمانکار، طرف قرارداد آن هستند و از طرف دیگر اسناد خزانه اسلامی جهت تسویه مطالبات شبکه پیمانکاری را در اختیار دارد، کمیته فقهی تلاش خود را انجام داد تا روشن شود که به چه نحوی میتواند سازوکار معامله اسناد خزانه اسلامی قرارگاه سازندگی خاتمالانبیاء (ع) در فرابورس ایران را فراهم کند.
پیره یادآور شد: در نهایت چنین مصوب شد که در صورتیکه قرارگاه خاتمالانبیاء(ع) از پیمانکاران بخش خصوصی که طرف قراردادش هستند، وکالتی اخذ کند، میتواند به وکالت از پیمانکاران طرف قرارداد خود که متعلق به بخش خصوصی هستند نسبت به معامله اسناد خزانه اسلامی در فرابورس اقدام کند.
دبیر کمیته فقهی سازمان بورس و اوراق بهادار در پایان تصریح کرد: بر این مبنا، کمیته فقهی با استفاده از سازوکار عقد وکالت، با معامله اسناد خزانه اسلامی قرارگاه سازندگی خاتمالانبیا(ع) در بورس موافقت کرد.
منبع: ایکنا
اوراق بهاداری که مستقیما بر اساس عقد بیع دین طراحی شده (مانند اسناد خزانه اسلامی) از ظرفیت کافی جهت انتشار در سطح بینالمللی برخوردار نبوده و نیاز به استفاده از تدابیر جایگزین وجود دارد.
در نظامهای پولی و مالی جدید، بخش مهمی از اوراق بهاداری که توسط دولتها، بانکها و شرکتها منتشر میشود، بر اساس ارز خارجی طراحی شده و در بازارهای بینالمللی به فروش میرسد. این مسئله مختص بازارهای مالی کاملا توسعه یافته نبوده و حتی برخی از کشورهای اسلامی (مانند: مالزی و بحرین) با بازارهای مالی در حال توسعه نیز با انتشار انواع گوناگونی از صکوک ارزی، تلاش کردهاند حوزه تامین مالی خود را از داخل کشور (که دارای محدودیتهای فراوان است) به سطح بینالمللی توسعه دهند.
علی رغم این مسئله، حضور نظام مالی کشور ایران در بازار صکوک بینالمللی بسیار ناچیز است. هر چند این مسئله دلایل گوناگونی دارد، اما به نظر میرسد یکی از مهمترین آنها پیدا کردن راهکاری جهت سازگار کردن ماهیت حقوقی صکوک ارزی ایران با ضوابط فقهی مذاهب اسلامی است.
توضیح آنکه دولت، بانکها و شرکتهای بزرگ ایرانی میتوانند نسبت به انتشار انواع صکوک ارزی در سطح بینالمللی اقدام کنند. انجام این کار میتواند منافع متعددی به همراه داشته باشد که دسترسی به بازارهای بینالمللی، تامین مالی پروژههای ملی، افزایش میزان ارز در اختیار بانک مرکزی و غیره، برخی از آنها را شکل میدهد.
با این حال، پیشنیاز انتشار این نوع صکوک آن است که بتوان اوراقی را طراحی کرد که با اکثریت مذاهب فقه اسلامی سازگاری داشته باشد. زیرا بر خلاف صکوک ریالی، صکوک ارزی نمیتواند فقط با مبانی فقه امامیه سازگاری داشته باشد. زیرا این اوراق در کشورهای گوناگون اسلامی به فروش میرسد که عمده آنها معتقد به مبانی فقهی مذاهب اهل سنت هستند.
هر چند با دقت در احکام فقهی مختلف، میتوان تفاوتهایی بین فقه امامیه و مذاهب اهل سنت یافت، اما شاید مهمترین مسئله از منظر ابزارسازی، مقوله جواز بیع دین به شخص ثالث باشد. در این رابطه، مشهور فقهای شیعه و شورای نگهبان بیع دین به شخص ثالث را مجاز میدانند و لذا بازار ثانوی تمامی انواع صکوک میتواند در داخل کشور ایران شکل بگیرد. فقهای مذاهب شافعی و مالکی نیز دیدگاه مشابهی دارند. فقهای حنفی این نوع بیع دین را به صورت مستقیم نمیپذیرند، اما برای حل اشکال آن پیشنهادهایی ارائه میدهند. نهایتا اینکه فقهای حنبلی به طور کامل بیع دین به شخص ثالث را رد میکنند.
حال سوال آن است که چگونه میتوان صکوک ارزی ایرانی را به نحوی طراحی کرد که با تمامی مذاهب فقهی اهل سنت سازگار بوده و بتواند در تمامی کشورهای اسلامی به فروش برسد؟ در این زمینه، اولین و سادهترین پیشنهاد آن است که تا حد امکان از آن دسته از صکوک استفاده کرد که مبتنی بر معاملات عین هستند و نه دین. مانند صکوک مشارکت و صکوک اجاره. معاملات این دسته از اوراق در بازار ثانوی اشکال شرعی ایجاد نمیکند.
اما در رابطه با صکوکی که بازار ثانوی آنها مبتنی بر بیع دین است (مانند اسناد خزانه یا صکوک مرابحه)، نیاز به استفاده از تدابیر جایگزین وجود دارد. یکی از این تدابیر، «تعریف سبدی از داراییهای مبتنی بر عین و دین» است. توضیح آنکه بر اساس ضوابط مشهور فقه اهل سنت، اگر یک شیء از دو جزء تشکیل شده باشد که یکی از آنها به لحاظ شرعی مجاز و دیگری غیرمجاز باشد، آنگاه کل شیء مذکور صرفا در صورتی شرعی در نظر گرفته میشود که سهم جزء شرعی غلبه داشته باشد. کاربرد بحث مذکور در طراحی اوراق بهادار میتواند بدین صورت باشد که بازار ثانوی برخی از انواع صکوک (مانند اوراق مرابحه) از منظر فقه برخی مذاهب اهل سنت قابل پذیرش نیست؛ زیرا رابطه حقوقی طرفین در بازار ثانوی، خرید و فروش دین است که امری مجاز تلقی نمیشود.
جهت حل این مشکل، میتوان سبدی از داراییها را تعریف کرد که بخش عمده (۵۱ درصد) آن داراییهای عینی (داراییهای مرتبط با صکوک مشارکت، مضاربه یا اجاره) و بخش کمتر آن داراییهای دینی (داراییهای مرتبط با صکوک سلف و مرابحه) باشد. زمانی که سرمایهگذاران اوراق این سبد را خرید و فروش میکنند، در واقع جزئی از سبد داراییها را خرید میکنند که در آن هم عیون وجود دارد و هم دیون (البته غلبه با عیون است). چنین معاملاتی از منظر اکثر فقهای اهل سنت مشروع در نظر گرفته میشود.
ایده تعریف سبدی از داراییها قبلا توسط برخی نهادهای بینالمللی نیز تجربه شده است. به عنوان مثال، بانک توسعه اسلامی در سال ۲۰۰۳، نسبت به انتشار اوراق خاصی تحت عنوان «صکوک استثمار» اقدام کرد. این نوع صکوک در واقع بر اساس فرآیند تبدیل به اوراق بهادارسازی مطالبات حاصل از عقد اجاره (۶۵ درصد)، عقد مرابحه (۳۱ درصد) و عقد استصناع (۴ درصد) طراحی شده بود. دلیل مشروعیت این نوع صکوک، غلبه داراییهای مرتبط با عقد اجاره در سبد داراییهای مبنای انتشار صکوک بوده است.
حسین میثمی؛ صاحبنظر پولی و بانکی
منبع: ایبنا
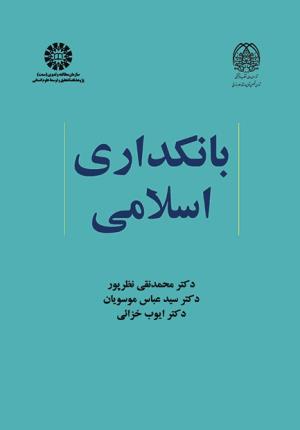
این کتاب برای دانشجویان رشتههای مدیریت و اقتصاد در مقطع کارشناسی به عنوان منبع اصلی درس «بانکداری اسلامی» به ارزش ۳ واحد توسط انتشارات سمت منتشر شده است.
کتاب «بانکداری اسلامی» که توسط مرحوم حجت الاسلام و المسلمین محمد نقی نظرپور، حجت الاسلام و المسلمین سید عباس موسویان و ایوب خزائی نگاشته شده در زمستان 1396 در 11 فصل و 3۸۰ صفحه به زیور طبع آراسته شده است.
در بخشی از مقدمه این کتاب چنین آمده است: «مبحث بانکداری اسلامی در اقتصاد اسلامی از اهمیت ویژهای برخوردار است. رشد چشمگیر این الگو از بانکداری در دهههای گذشته بر اعتبار مباحث این حوزه افزوده است. اجرای درست و دقیق ضوابط اسلامی در قالب این شیوه از بانکداری میتواند علاوه بر آشکار ساختن بخشی از چهره واقعی نظام اقتصادی اسلام در عرصه معاملات، ابزاری برای حفظ جامعه از آسیبهای مادی و معنوی معاملات ربوی و نیز بستری مناسب برای دسترسی جامعه به تعالی، از رهگذر تحقق اهداف بلند این نظام قلمداد شود».
فصول این کتاب عبارت است از:
فصل اول: مروری بر تاریخ تحولات، جایگاه و معاملات بانکداری متعارف
فصل دوم: پول، ربا و بهره
فصل سوم: مروری بر تاریخ پیدایش، تحولات و ساختار بانکداری اسلامی
فصل چهارم: اصول و مباني بانكداري اسلامي
فصل پنجم: تفاوتهای اساسی بانکداری اسلامی با بانکداری متعارف
فصل ششم: بانکداری بدون ربای ایران
فصل هفتم: شيوههاي جديد اعطاي تسهيلات
فصل هشتم: جریمه و خسارت تأخیر تأدیه
فصل نهم: جایگاه نظارت و شورای فقهی در بانکداری اسلامی
فصل دهم: بانک مرکزی و سیاستهای پولی
فصل یازدهم: آسیبشناسی نظام بانکی ایران
شایان ذکر است این کتاب برای دانشجویان رشته های مدیریت و اقتصاد در مقطع کارشناسی به عنوان منبع اصلی درس «بانکداری اسلامی» به ارزش 3 واحد تدوین شده است. کتاب بانکداری اسلامی با قیمت ۱۸۰ هزار ریال توسط انتشارات سمت و با مشارکت شورای تخصصی تحول و ارتقاء علوم انسانی منتشر شده است.
منبع: پورتال بانکداری اسلامی
بر اساس ماهیت منحصر به فرد مؤسسات بانکداری اسلامی و ماهیت مشارکتی سپرده بانکی اسلامی، تصویب استاندارد IFSB در زمینه سرمایه، برای تبلیغ این بخش بسیار مفید خواهد بود.
به نقل از سایت خبری The News، بانک مرکزی پاکستان (SBP) اعلام کرد که تلاشهای خود را برای اجرای استانداردهای سرمایه ذخیره شده برای بانکهای اسلامی بیشتر کرده است با این هدف که آمادگی بانکها و مؤسساتی را که منطبق بر شریعت عمل میکنند، برای مواجهه با مقررات سختگیرانه بازل ۳ تضمین نماید.
بانک مرکزی پاکستان در پاسخ ایمیل به سایت خبری The News گفت: ارزیابی و امکانسنجی تطبیق استانداردهای بازبینی کفایت سرمایه (15IFSB) در مرحله پایانی است؛ با این حال، تصمیم اجرای آن بستگی به نتایج و یافتههای آن براساس تجزیه و تحلیل کیفی و کمی و پس از در نظر گرفتن مشکلات قانونی دارد.
15IFSB استانداردهای کفایت سرمایه جهانی را که توسط صندوق خدمات مالی اسلامی مالزی برای مؤسسات ارائه خدمات مالی اسلامی تنظیم شده است، فراهم میکند. مؤسسات بانکداری اسلامی در پاکستان به تقویت موقعیت کفایت سرمایه خود با توجه به الزامهای قانونی تا سال 2019 نیاز دارند.
بانک مرکزی پاکستان (SBP) اصلاحات بازل ۳ را به منظور ارتقاء قوانین مربوط به سرمایه در سال 2013 به طور مرحلهای به اجرا در آورد. اجرای این اصلاحات تا 31 دسامبر 2019 به طور کامل صورت میگیرد. در این زمینه بانکداران اظهار کردهاند که اجرای دستورالعملهای 15IFSB در مورد مؤسسات مالی اسلامی کمک خواهد کرد که صنعت بانکداری اسلامی را به شیوههای جهانی ترجیح دهند. این استانداردها میتواند چارچوب سرمایه را تقویت کند و اعتماد به صنعت بانکداری اسلامی را افزایش دهد.
احمد سیدیکوی؛ رئیس دایره توسعه محصولات و انطباق با شریعت در بانک میزان گفت: بر اساس ماهیت منحصر به فرد مؤسسات بانکداری اسلامی و ماهیت مشارکتی سپرده بانکی اسلامی، تصویب استاندارد IFSB در زمینه سرمایه، برای تبلیغ این بخش بسیار مفید خواهد بود. سیدیکوی افزود: این امر نیز با ماهیت بانکهای اسلامی همخوانی دارد و به تقویت استراتژی SBP برای ایجاد بانکداری اسلامی به عنوان گزینه انتخابی کمک خواهد کرد.
داراییها و سپردههای صنعت بانکداری اسلامی در حال رشد است و به ترتیب به 11.9 درصد و 1۳.7درصد رسیده است. با این حال، نسبت کفایت سرمایه [CAR] در سال 2016 به 12.94 درصد کاهش یافته است که این رقم از 13.75 درصد در سال 2015 میلادی، پایینتر است. اگرچه این میزان از کفایت سرمایه همچنان از سطح استاندارد یعنی 10.65 درصد بالاتر است، اما کفایت سرمایه بانکهای اسلامی در سال 2016 به پایینترین سطح خود رسیده است.
بانک مرکزی پاکستان در ارزیابی مالی خود که در سال گذشته منتشر کرده است، دلیل اصلی کاهش نسبت کفایت سرمایه را رشد چشمگیر بانکهای اسلامی در رویارویی با ریسکهای موجود و همچنین افزایش سرمایه آنها معرفی کرده است به نحوی که بهرهبرداری از سپر سرمایه موجود را نیز افزایش داده است.
طبق گزارش صندوق بینالمللی پول در زمینه بانکداری اسلامی، بانکهای اسلامی از سطح بالای سودآوری و نقدینگی برخوردار هستند. البته حاشیه سود و سطح نقدینگی آنها پایینتر از همتایان آنها در بانکداری متعارف است. تحلیلگران نیز میگویند: بانکهای اسلامی با افزایش سرمایه مواجه هستند. طبق اصول 15IFSB، بانکها میتوانند سرمایهگذاری کنند و از یکی از روشهای سرمایهگذاری اسلامی به نام مضاربه که مشارکت در سود و زیان است، استفاده نمایند.
علاوه بر این، بانکهای اسلامی با هدف افزایش سرمایه به دنبال برنامهریزی در زمینه انتشار صکوک هستند. به عنوان مثال بانک میزان اخیرا درصدد انتشار صکوکی به مبلغ 7 میلیارد یورو در بازار داخلی میباشد. بازل ۳ که هدف از آن توسعه بخش مالی و انعطافپذیری بیشتر است به طوری که به بهبود کیفیت و کمیت سرمایه در زمینه مدیریت ریسک نقدینگی منجر شود، بازتابی از علاقهمندی بانکها به افزایش سرمایه و انتشار صکوک است.
بانک مرکزی پاکستان اذعان دارد که صنعت بانکداری اسلامی با کمبود فرصتهای سرمایهگذاری منطبق بر شریعت مواجه است. دسترسی محدود به بازارهای پول و بازار مالی سازگار با شریعت و همچنین کمبود ابزارهای جایگزین شرعی از مشکلات موجود در این زمینه است. در پاکستان صدور صکوک دولتی داخلی از سال 2008 با توجه به مدیریت نقدینگی آن به صنعت داخلی کمک زیادی کرده است، اما شکاف موجود بین تقاضا و عرضه به علت انتشار نادرست صکوک و همچنین مشکلات مربوط به اسناد، داراییها، مالیات و غیره مرتفع نشده است.
علاقهمندان میتوانند جهت دریافت گزارش این خبر به این نشانی مراجعه نمایند.
منبع: پورتال بانکداری اسلامی

در شرایط کنونی، مقدمه توجه به موضوع بانکداری اسلامی این است که بانکها در خدمت اقتصاد قرار گیرند، نه اینکه اقتصاد کشور در خدمت آنان باشد؛ اگر بانکها اینچنین عمل کنند، آنگاه مشکلات شرعی آنها را هم برطرف میکنیم.
حجتالاسلام والمسلمین حسن نظری، رئیس پژوهشگاه حوزه و دانشگاه، در گفتوگو با ایکنا، به بیان نکاتی درباره اولویتهای اقتصادی کشور در سال آینده پرداخت و عنوان کرد: به نظرم درباره اولویتها باید براساس بودجه تصویب شده در مجلس برای سال آینده بحث کنیم. یکی از مهمترین اولویتها در سال آینده در مورد اشتغال جوانان است و بودجه چشمگیری هم برای این مسئله در نظر گرفته شده که این رقم بالغ بر ۱۰۰ هزار میلیارد تومان است اما امیدواریم این رقم تحقق پیدا کند.
وی ادامه داد: کاهش تورم همزمان با فعال کردن ظرفیت تولیدی کشور، اولویت دیگری است که باید در دستور کار دولت و تیم اقتصادی آن قرار گیرد؛ چراکه ظرفیت تولیدی کشور کامل نیست و باید نقصهای آن برطرف شود. اکنون بسیاری از صنایع داخلی توان تولید با حداکثر توان را ندارند و این مسئله مانعی برای افزایش تولید و رفع نیازهای داخلی است و رفع این مشکل نیز از اقدامات ضروری است.
این پژوهشگر اقتصادی تصریح کرد: البته لازمه رونق تولید در کشور این است که تولیدکنندگان هم به کیفیت محصولات خود بیاندیشند تا توان صادراتی پیدا کند. دولت هم باید زیرساختهای صادراتی را فراهم کرده و موانع آن را بردارد اما تولیدکننده هم باید در این شرایط رقابتی که بر اقتصاد جهانی حاکم است، کیفیت محصولات خود را افزایش دهد.
نظری در پاسخ به این پرسش که چرا با وجود رفع تحریمها همچنان تولید کشور رونق نمیگیرد، اظهار کرد: به این دلیل که توان رقابت با محصولات تولیدی سایر کشور را نداریم. به عنوان مثالی بارز باید عرض کنم که در ماجرای اخیری که بین قطر و برخی کشورهای عربی، بحران پدید آمد و این کشور مورد تحریم قرار گرفت، این کشور به ما نزدیک شد اما چون تولیدات ترکیه نسبت به محصولات ما، هم بیشتر و هم باکیفیتتر بود بنابراین آنان به راحتی بازارهای قطر را در اختیار گرفتند و ما نتوانستیم از این بازار به خوبی استفاده کنیم.
رئیس پژوهشگاه حوزه و دانشگاه تأکید کرد: قطر با عرضه تولیدات ایرانی در این شرایطی که دچار بحران شده بود، هیچ مشکلی نداشت اما ما تولیدات باکیفیتی که توان فتح بازارها را داشته باشد را نداشتیم و این مسئله نشان دهنده آن است که تولید در داخل کشور ما نتوانسته به جایگاه شایسته خود برسد.
وی با اشاره به ضرورت همکاری نظام بانکی با تولیدکنندگان داخلی عنوان کرد: البته باید به این نکته هم اشاره کنم که بخش زیادی از این مشکل وابسته به تسهیلات دستوری بانکی بوده و این شیوه، ما را به عقبماندگی اقتصادی مبتلا کرده است. وقتی تسهیلات به شکل دستوری باشد بنابراین صنایع به رانت وابسته میشود و در نتیجه صاحبان صنایع هم صرفا به دنبال اداره محیط کار به هر نحو ممکن ولو به قیمت از دست رفتن کیفیت هستند.
این پژوهشگر اقتصاد اسلامی تأکید کرد: در شرایط کنونی اساسا صنایع ما با کمبود نقدینگی و کاهش کیفیت محصولات صادراتی مواجه هستند. از سوی دیگر راهی برای جبران کمبود تسهیلات بانکی ندارند بنابراین باید این خلأ را پشت سر بگذاریم. راهکار این مسئله هم این است که دولت از یک سو زیرساخت صادرات را فراهم کرده و تسهیلات بانکی مناسب در اختیار تولیدکنندگان قرار دهد و از سوی دیگر تولیدکنندگان را مکلف کند تا در میان مدت، وابستگی خود به تسهیلات بانکی را کمتر کرده و از سوی دیگر به صادرات بیاندیشند.
نظری گفت: مخصوصا اکنون که نرخ ارز دوباره افزایش پیدا کرده است، افزایش صادرات سود بسیاری برای تولیدکنندگان دارد؛ بنابراین باید برای این مسئله چارهاندیشی شود. البته بانکهایی که باید از این افراد حمایت کنند، خودشان هم با مشکل مطالبات معوق مواجه هستند.
رئیس پژوهشگاه حوزه و دانشگاه با اشاره به لزوم توجه جدی دولت به رفع مشکل مطالبات بانکها اظهار کرد: رفع این مشکل نیز از اولویتهای اقتصادی اصلی در سال آینده است که بخشی از آن به خاطر عدم انضباط در فعالیتهای بانکی است. ساماندهی نظام بانکی و اصلاح این سیستم، باید به صورت جدی مورد پیگیری قرار گیرد تا منابع بانکی در خدمت تولید باشد، نه اینکه در خدمت دلالیگری قرار گیرد.
این پژوهشگر اقتصاد اسلامی درباره اهمیت توجه مسئولان اقتصادی به مسئله بانکداری اسلامی اظهار کرد: در وضعیت فعلی، مقدمه توجه به موضوع بانکداری اسلامی، این است که بانکها در خدمت اقتصاد قرار گیرند، نه اینکه اقتصاد کشور در خدمت آنان باشد. اگر بانکها در خدمت تولید قرار گیرند، آنگاه مشکلات شرعی آنها را هم برطرف میکنیم.
وی تأکید کرد: اگر به دلایل افزایش مطالبات غیرجاری توجه کنیم، متوجه خواهیم شد که همه این مشکل به این دلیل پدید آمده است که بانکها در خدمت تولید نبودهاند. اگر نظارت را افزایش دهیم، خودمختاری بانکها کاهش پیدا میکند. البته منظورم این نیست که حمایت از تولید بر بهبود عملکرد شرعی نظام بانکی اولویت دارد بلکه معتقدم اگر بانکها در خدمت تولید قرار گیرند، رفع مشکلات شرعی آنان هم آسانتر است.
رئیس پژوهشگاه حوزه و دانشگاه در پایان یادآور شد: اگر این مسائل در نظام بانکی ما برطرف شود، تولیدکنندگان هم باید این مسئله را مد نظر داشته باشند که باید در جریان صادرات قرار گیرند؛ چراکه اگر تولیداتشان، صادراتمحور نبوده و نتوانند ارزآوری کنند، توان پرداخت مالیات را هم نخواهند داشت و در نتیجه بودجهای که دولت بر روی صفحه کاغذ برای سال ۹۷ نوشته است، بر روی کاغذ باقی خواهد ماند.
منبع: ایکنا
کتاب «بانکداری اسلامی بین الملل» اثر دکتر «مهدی رضوی» و دکتر «حسن گلمرادی آدینه وند» است که به همت انتشارات «سمت» چاپ شده است.
از اوایل دهة 1990 با گسترش فناوریهای نوین اطلاعاتی و ارتباطی، توسعه تجارت و تحرک آسان سرمایه بین مرزهای جغرافیایی، بینالمللی شدن فعالیت بانکها نیز تشدید شده است. از طرف دیگر طی سه دهة اخیر، بانکداری اسلامی نیز به عنوان یک بخش نوپا در سطح بینالمللی در حال رشد و گسترش بوده است. امروزه گسترش فعالیت بانکداری اسلامی باعث شده است تا برخی از بانکهای بزرگ بینالمللی برای گسترش هرچه بیشتر بازار فعالیتهای بانکی خود به ارائه خدمات بانکداری اسلامی روی آورند.
فعالیت بانکداری اسلامی در فضای بینالمللی و جهانی شدن بدون شک فرصتها و الزاماتی به دنبال خواهد داشت. این کتاب به منظور آشنایی هر چه بیشتر دانشجویان با بانکداری اسلامی بینالملل تدوین شده است.
فصل های نه گانه این کتاب عبارت اند از:
فصل اول: سیر تکاملی بانکداری بینالملل
فصل دوم: مباحث بینالمللی ارز و نظام پرداختها
فصل سوم: خطرپذیری و مدیریت خطرپذیری در بانکداری اسلامی
فصل چهارم: ابزارهای تأمین مالی اسلامی و بانکداری اسلامی بینالملل
فصل پنجم: قواعد ناظر بر بانکداری بینالملل
فصل ششم: تجارت بینالملل و بانکداری اسلامی
فصل هفتم: بحرانهای بینالمللی بانکی و بانکداری اسلامی بینالملل
فصل هشتم: آیندۀ بانکداری اسلامی بینالملل
در بخشی از پیشگفتار این اثر میخوانیم: «در حال حاضر به دلایل مختلف بانکداری اسلامی توانسته است که به عنوان یک بخش نو پا در سطح بانکداری بین المللی مطرح شود به گونهای که حتی در کشورهای غیر اسلامی نیز گرایش به ایجاد بانک های اسلامی یا باز نمودن باجه های اسلامی در بانکهای بزرگ دیده میشود.
با توجه به اینکه نظام بانکداری مرکز ثقل مراودات تجاری و مالی بین الملل محسوب میشود و از طرف دیگر نظام مالی و بانکداری اسلامی دارای مجموعهای از اصول و ویژگیهای خاص خود است. بررسی بانکداری اسلامی در فضای بین الملل اهمیت فراوان دارد... »
کتاب «بانکداری اسلامی بینالملل» اثر دکتر مهدی رضوی و دکتر حسن گلمرادی آدینهوند است که به همت انتشارات «سمت» با قیمت ۱۳۰ هزار ریال و در ۲۵۶ صفحه چاپ شده است. این کتاب برای دانشجویان رشته اقتصاد در مقطع کارشناسی به عنوان منبع اصلی درس «بانکداری اسلامی بین الملل» به ارزش 3 واحد تدوین شده است.
علاقمندان جهت دریافت صفحات ابتدایی این کتاب میتوانند به این نشانی مراجعه نمایند.
منبع: پورتال بانکداری اسلامی

عضو هیئتعلمی دانشگاه علامه طباطبایی با بیان اینکه ارادهای جدی برای اصلاح نظام بانکی کشور وجود ندارد، اظهار کرد: افرادی در این میان دارای منافعی هستند و مانع از شکلگیری چنین ارادهای در مدیریت کشور میشوند؛ بنابراین تا این اراده شکل نگیرد، هیچ طرحی برای اصلاح عملکرد شرعی نظام بانکی کشور به سرانجام نخواهد رسید.
به گزارش ایکنا، ایام پایانی سال، فرصتی برای بررسی و ارزیابی عملکرد دستگاهها و بخشهای مختلف کشور مخصوصا نهادهای اقتصادی است. با توجه به اینکه سال جاری با عنوان «اقتصاد مقاومتی: تولید- اشتغال» نامگذاری شده بود، میتوان عملکرد بخشهای مختلف اقتصاد کشور در مقاومسازی اقتصاد در سال ۹۶ را مورد بررسی قرار داد. در این ایام پایانی سال بنا داریم در قالب سلسله گزارشات و مصاحبههایی، عملکرد سالیانه بخشهای مختلف در اقتصاد کشور را مورد ارزیابی قرار دهیم. یکی از بخشهایی که میتواند نقشی تعیین کننده در اقتصاد کشور ایفا کند، نظام بانکی است که همواره انتقاداتی جدی به عملکرد آن، هم از بُعد شرعی و هم در زمینه حمایت از فعالان اقتصادی وجود داشته باشد و اگر این سیستم اصلاح نشده و از جمله در نرخهای سود بانکی بازنگری صورت نگیرد، به سختی میتوان به بهبود وضعیت کلی اقتصاد کشور امیدوار بود.
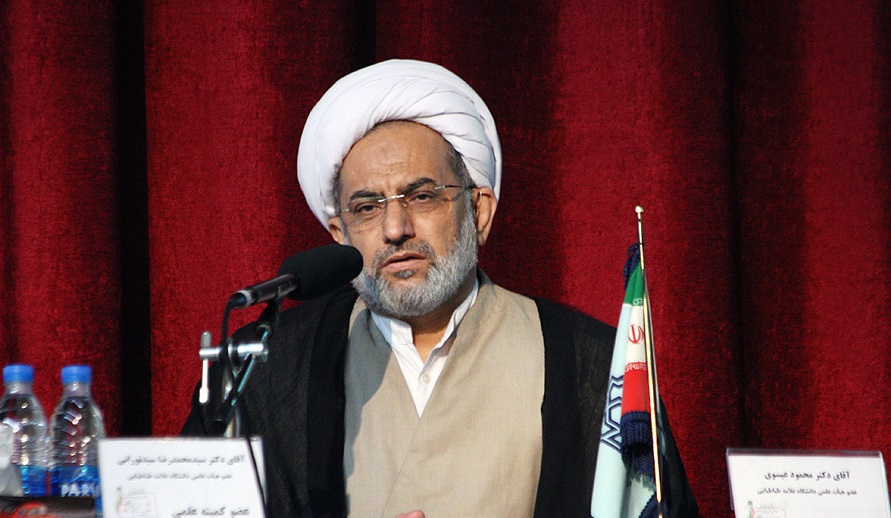
حجتالاسلام والمسلمین محمود عیسوی، عضو هیئتعلمی گروه اقتصاد اسلامی دانشگاه علامه طباطبایی، در گفتوگو با ایکنا، به بیان دیدگاههای خود درباره عملکرد نظام بانکی در سال ۹۶ پرداخت و گفت: بنده معتقدم به لحاظ شرعی، نظام بانکی همان روال قبلی را در سال جاری ادامه داد و کار جدیدی صورت نگرفته است و مشکلات شرعی که از قبل وجود داشته، همچنان ادامه دارد اما از بُعد عملکرد اقتصاد و نقشآفرینی در بهبود اقتصاد کشور تقریبا میتوان گفت نقش منفی داشته است.
وی ادامه داد: علت نقشآفرینی منفی نظام بانکی در اقتصاد کشور در سال جاری این است که نتوانسته منابع پولی کشور را به سمت تولید حرکت دهد و کمک کند تا اقتصاد کشور از رکود خارج شود؛ بنابراین نه از جهت کارایی اقتصادی و نه از جهت عملکرد شرعی، اتفاق خاصی در سیستم بانکی ما رخ نداده است. همچنین در این سال دچار بحران شدید بانکی هستیم که نمونه بارز آن را در دیماه مشاهده کردیم.
عیسوی با بیان اینکه نقشآفرینی منفی نظام بانکی در اقتصاد کشور، جزئی از ماهیت این سیستم است، اظهار کرد: آنچه به موانع بینالمللی برای نظام بانکی ما مربوط میشود در مورد مبادلات پولی ما با دنیاست اما آنچه بنده عرض کردم در مورد مناسبات پولی در داخل کشور است. به همین دلیل بنده معتقدم عملکرد سیستم بانکی به گونهای بوده که ترجیح داده است منابع را به سمت حوزههایی ببرد که خطر و ریسک کمتری برای بانک دارند و احیانا سود خوبی نیز در پی خواهند داشت.
عضو هیئتعلمی دانشگاه علامه طباطبایی تصریح کرد: به همین دلیل است که بنده معتقدم بانکها معمولا انگیزهای برای فعالیت پولی ندارند و شاهد آن هم این است که بنگاههای تولیدی در حالت رکود هستند و یکی از مشکلات اصلی آنها کمبود نقدینگی است.
این پژوهشگر اقتصاد اسلامی درباره دلایل عدم تغییر در عملکرد شرعی نظام بانکی اظهار کرد: علت اصلی این است که در مدیریت اجرایی و همچنین مدیریت قانونگذاری کشور، ارادهای جدی برای اصلاح نظام بانکی کشور وجود ندارد، چراکه مخاطراتی را مشاهده کرده و یا افرادی در این میان دارای منافعی هستند و مانع از شکل گیری چنین ارادهای در مدیریت کشور میشوند بنابراین تا این اتفاق رخ ندهد، هیچ طرح عملیاتی برای اصلاح وضعیت شرعی عملکرد نظام بانکی کشور به سرانجام نخواهد رسید.
عیسوی درباره تلاش دولت و مجلس برای اصلاح نظام بانکی در سال جاری عنوان کرد: طرح اصلاح قانون عملیات بانکی بدون ربا هم که به سرانجام نرسید. اگر این طرح تصویب و تبدیل به قانون میشد، میتوانست مشکلات شرعی نظام بانکی را تا حدی برطرف کند و گامی به جلو باشد؛ هرچند همه انتظارات را برآورده نمیکرد اما عدم توجه به این مسئله هم یکی از دلایلی است که نشان میدهد ارادهای برای اصلاح قوانین بانکی وجود ندارد. این طرح از اواخر مجلس قبل مسکوت مانده و هیچ امیدی به اینکه در مجلس فعلی مورد بررسی و تصویب قرار گیرد وجود ندارد.
این پژوهشگر اقتصاد اسلامی با اشاره به کاهش چند درصدی سود بانکی در سال ۹۶ یادآور شد: بنده این اقدام را از دستاوردهای مهم نظام بانکی قلمداد نمیکنم؛ چراکه هدف از این اقدام این بود که هزینههای تولید کاهش پیدا کرده و منجر به حمایت از تولید بشود اما موفقیت و بهبود عملکرد تولید نیازمند مجموعهای از سیاستهاست که نیازمند استمرار است و با کاهش دستوری نرخ سود بانکی نمیتوان به رونق تولید امیدوار بود.
عضو هیئت علمی دانشگاه علامه طباطبایی در پایان گفت: بنده معتقدم تا بخش تولید را فعال نکنیم، نمیتوانیم با انجام یک اقدام منحصر به فرد، تغییری را در شرایط اقتصادی کشور ایجاد کنیم و به همین دلیل است که مشاهده میکنیم با کاهش سود بانکی، منابع از بانکها به سمت بازاری همانند بازار ارز حرکت کردند.
منبع: ایکنا