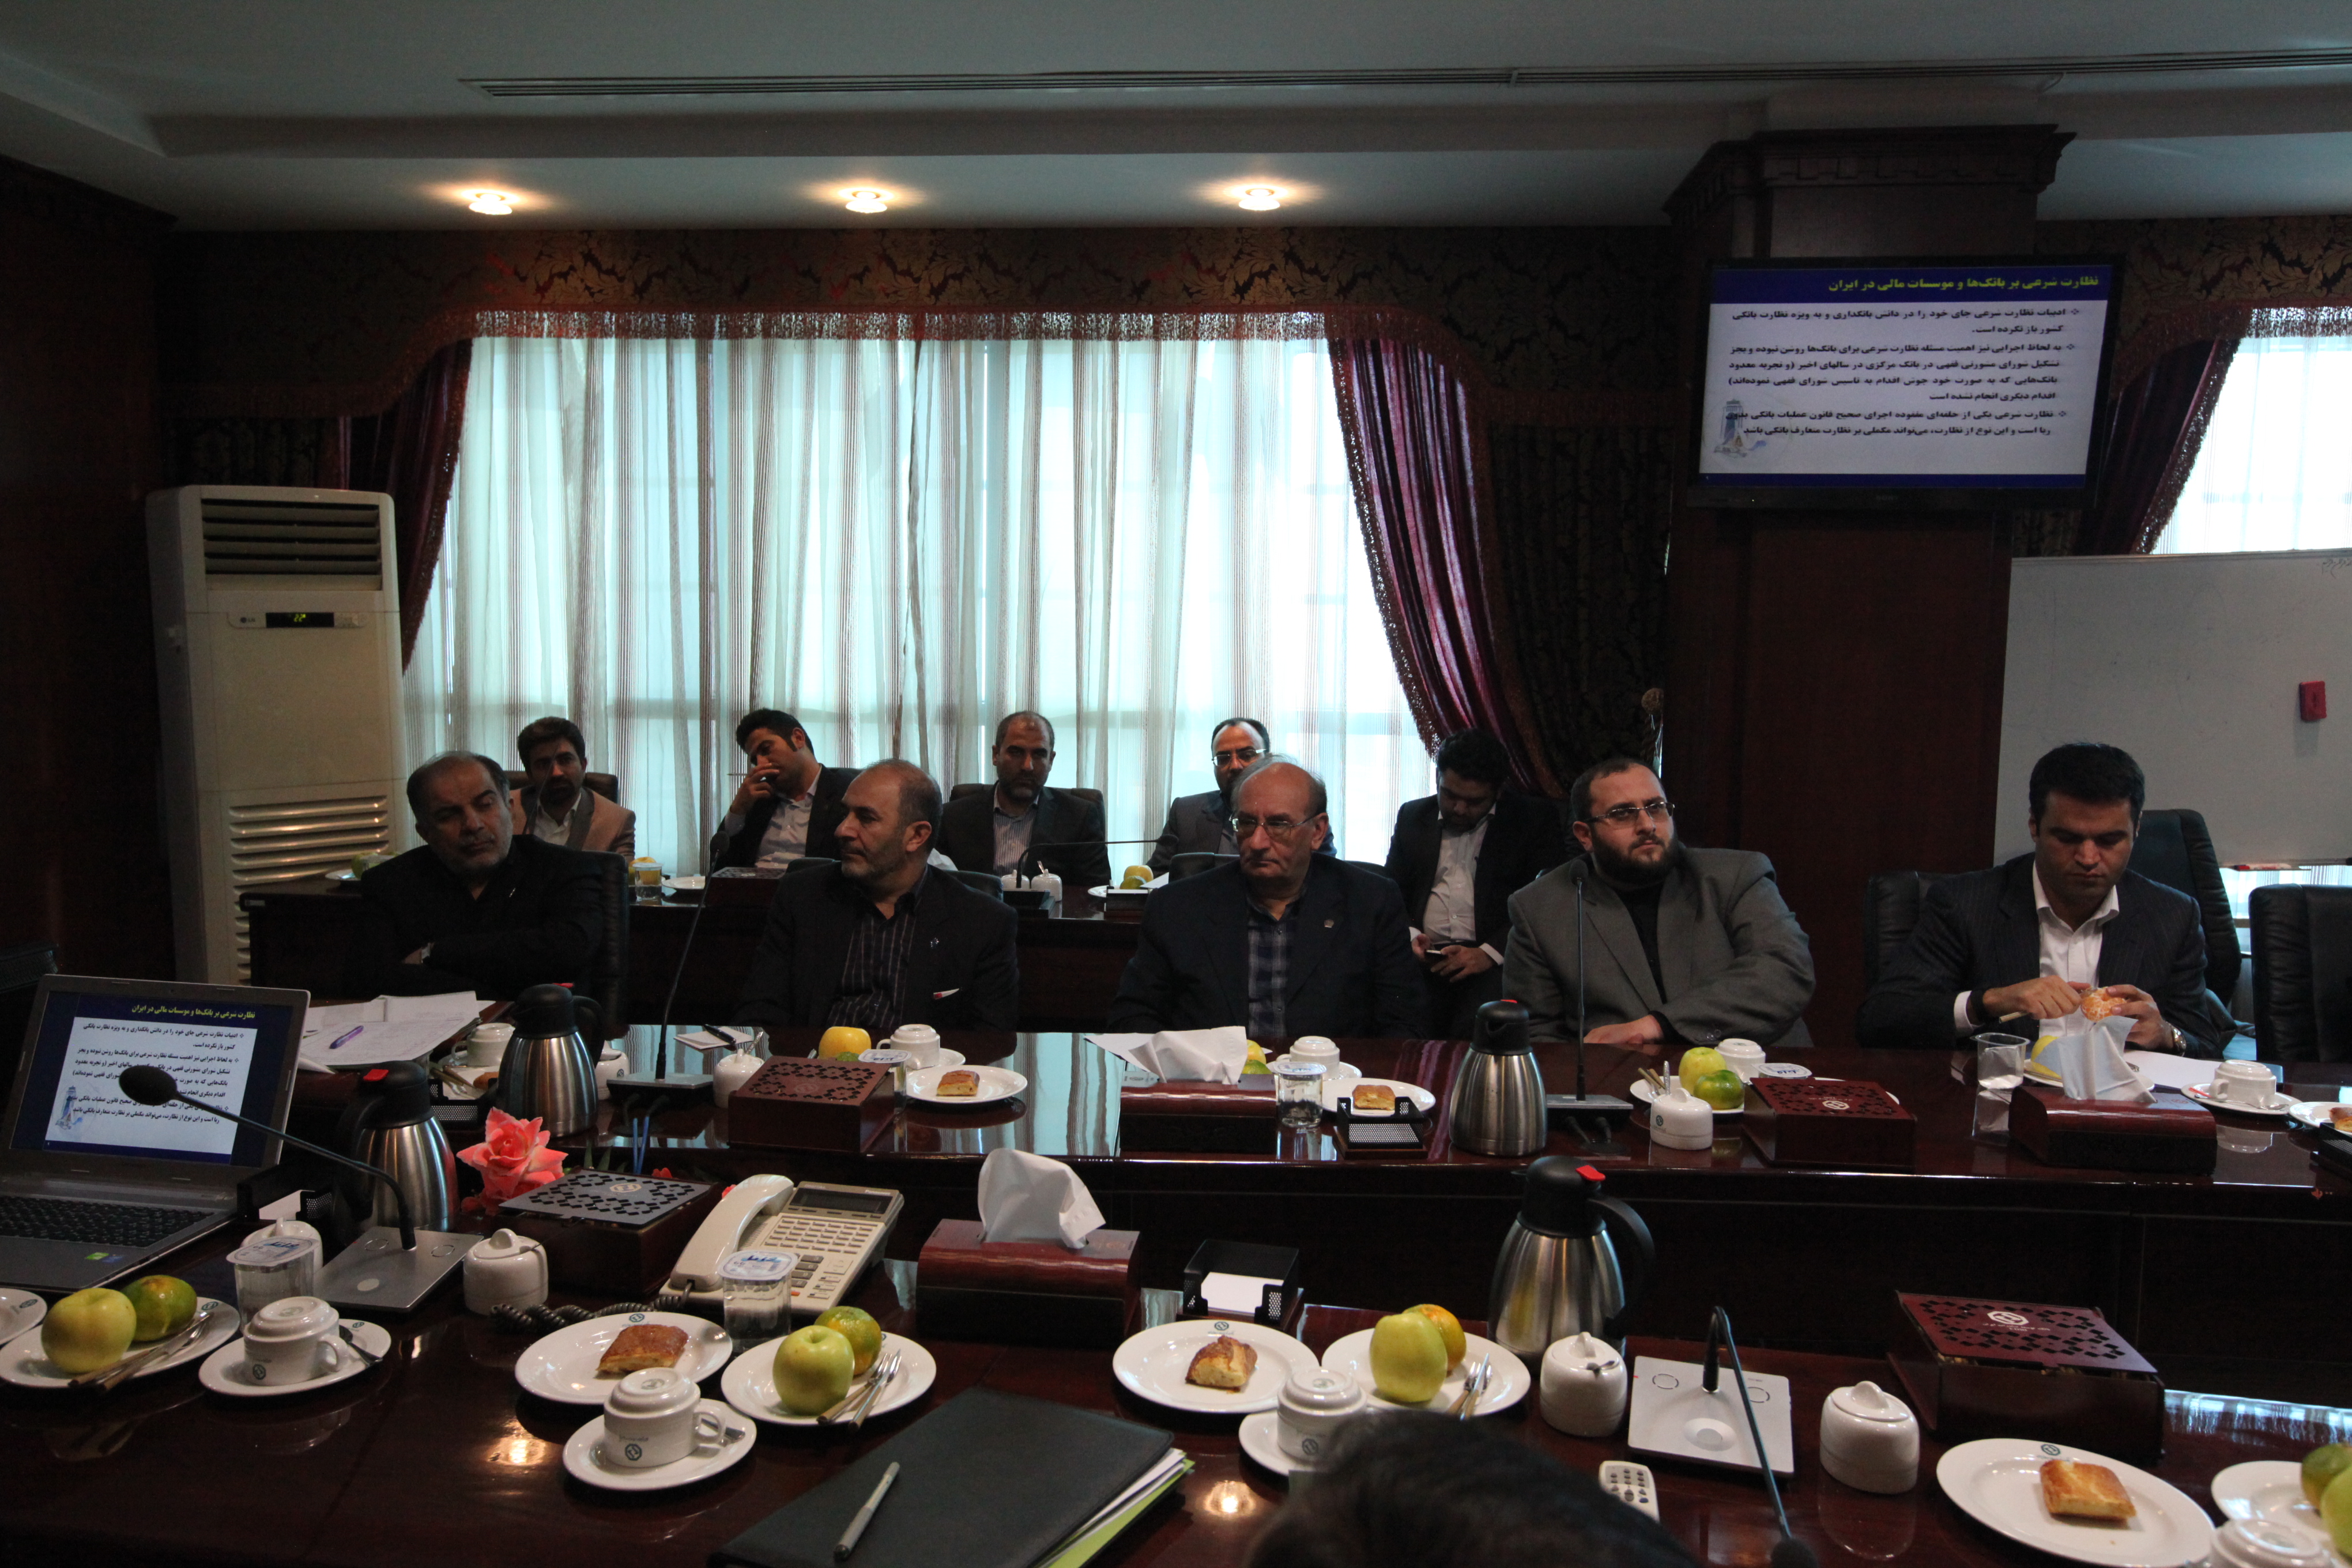
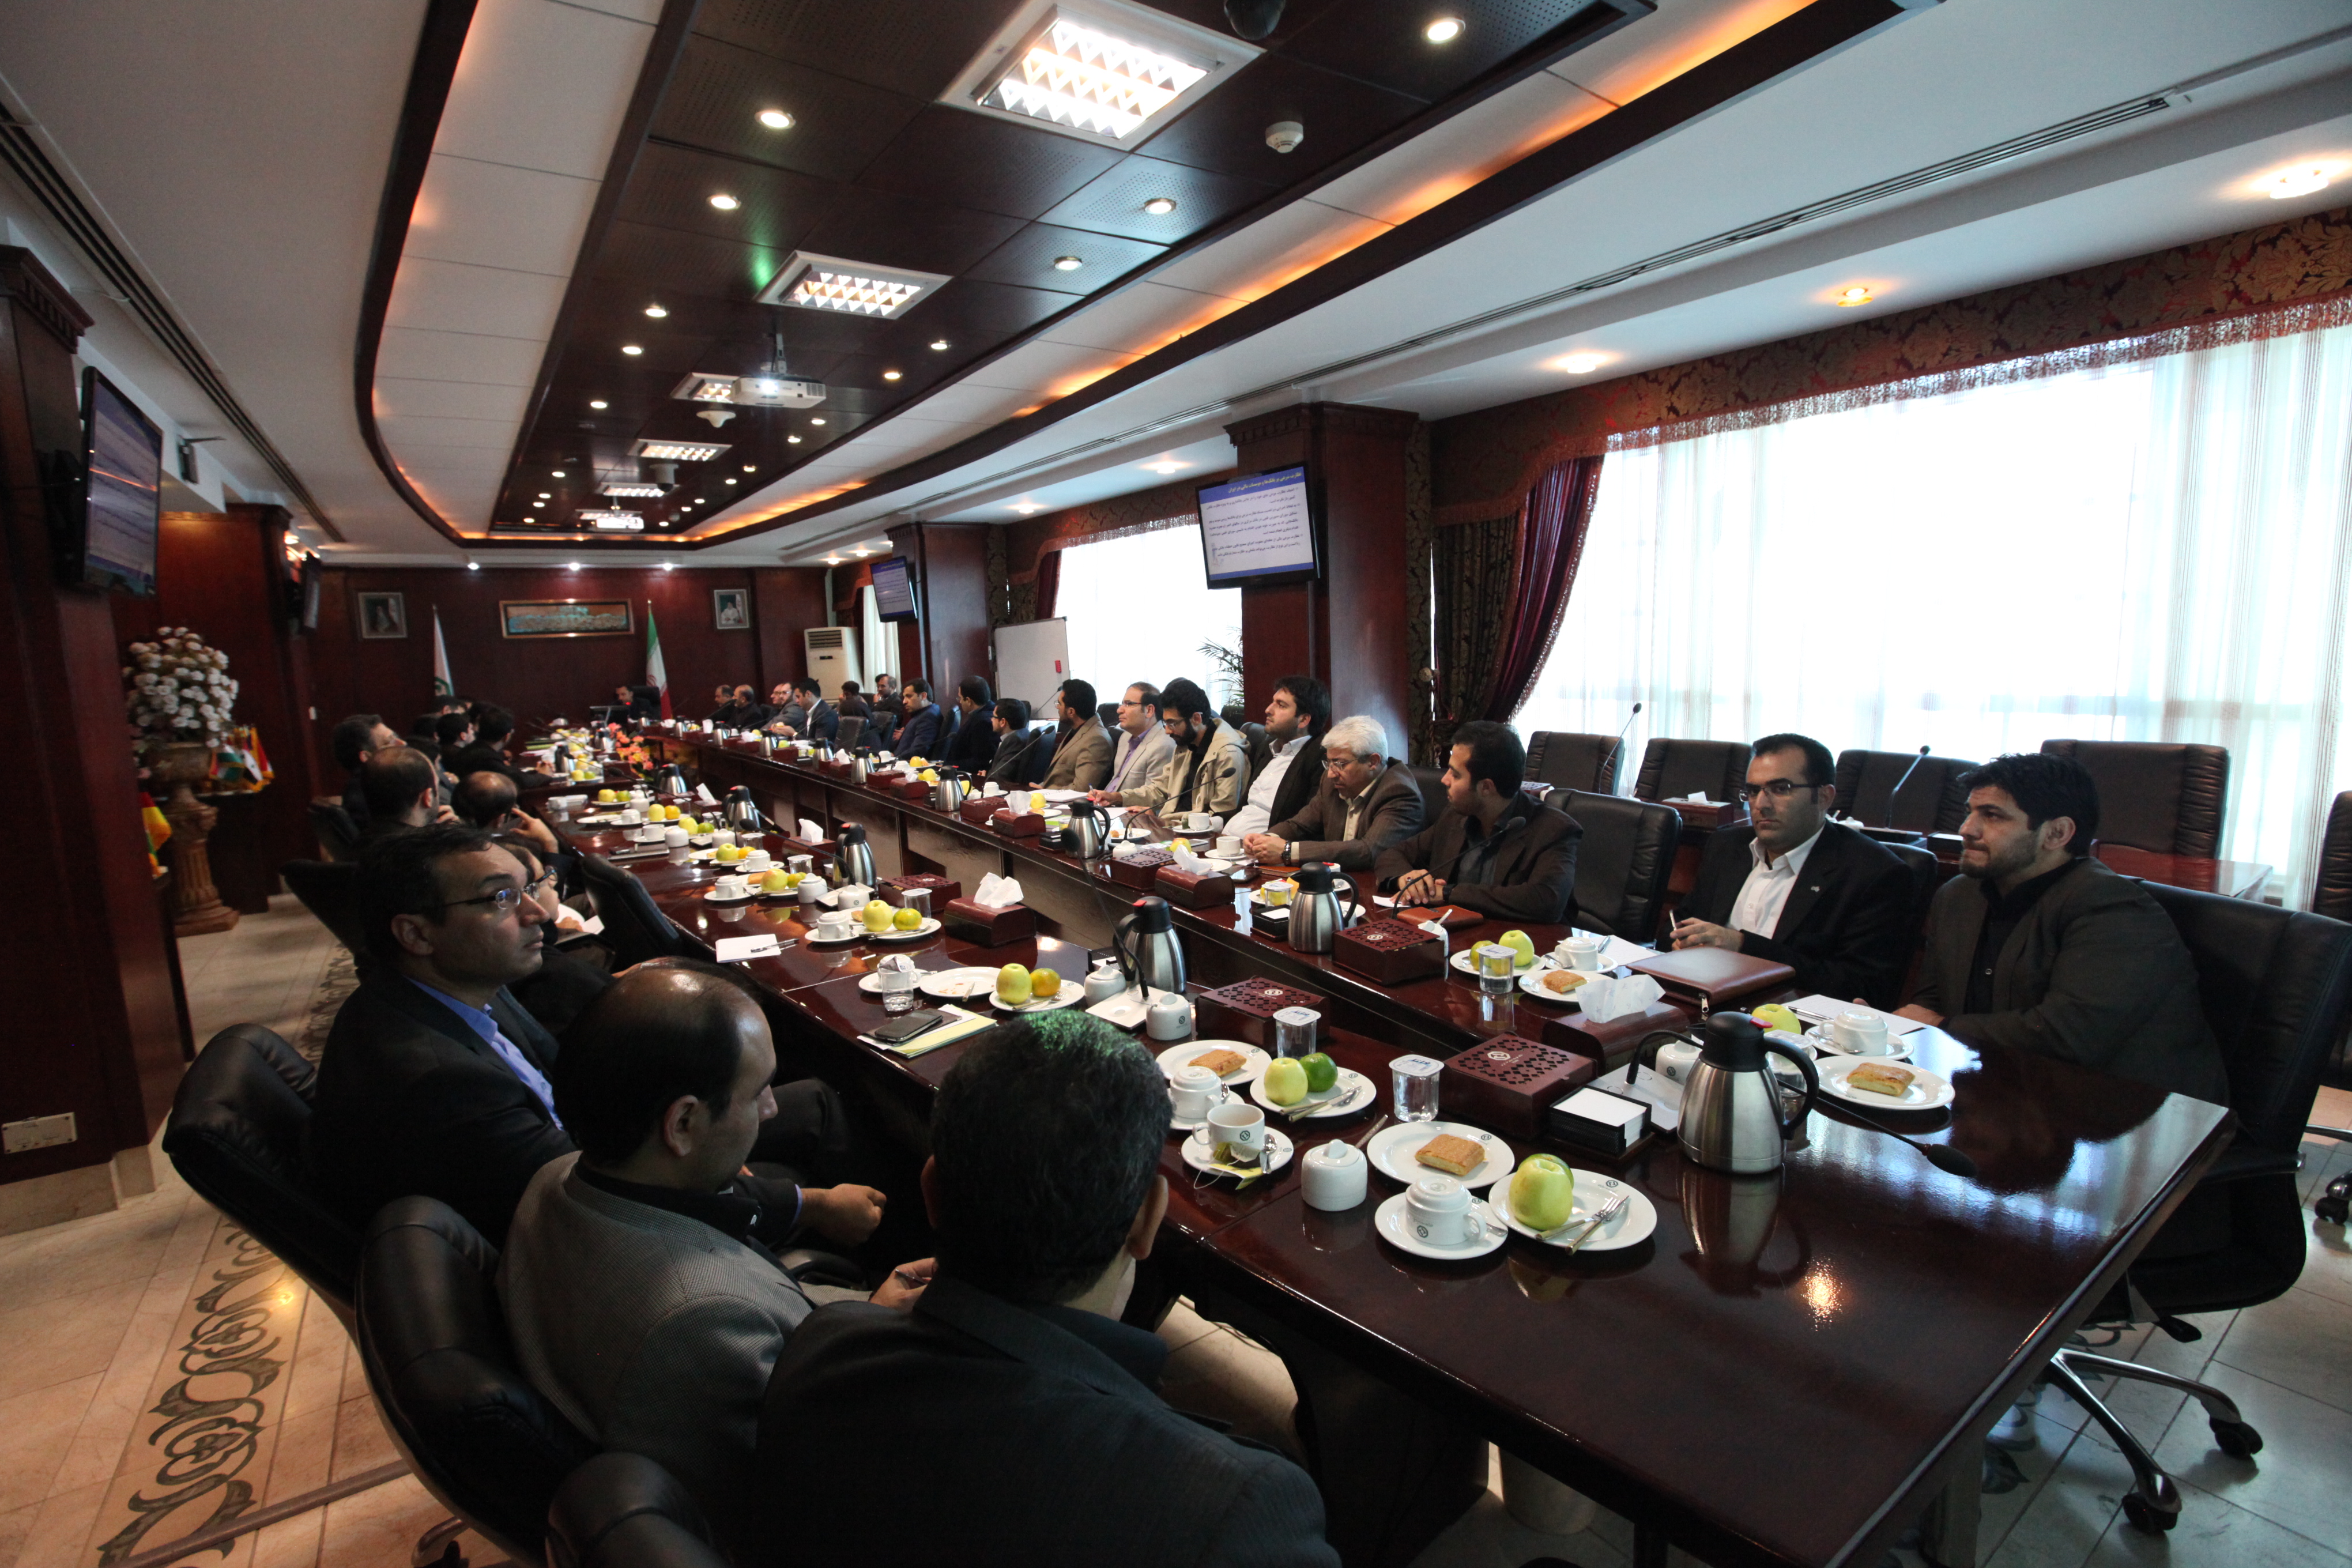
چهارمین نشست تخصصی انجمن مالی اسلامی ایران با موضوع « ضمانت در ساختار صکوک، چالش ها و راهکار ها» روز دوشنبه 30 فروردین ماه در محل شرکت فرابورس ایران برگزار شد. در این نشست، دکتر توحیدی پژوهشگر مالی اسلامی و عضو گروه مالی اسلامی دانشگاه امام صادق علیه السلام گفت: در مورد چالشهای بازار صکوک نشستهای مختلفی توسط سازمان بورس و اوراق بهادار، شرکت مدیریت دارایی مرکزی و ... برگزار شده و این چالشها روشن شده است. یکی از چالشهای اساسی در ساختار صکوک، ضمانت صکوک است.
وی افزود: ما در ایران در زمینه انتشار صکوک فاصله زیادی با دیگر کشورها همانند مالزی داریم که از ظرفیت صکوک در راستای توسعه خود استفاده کردهاند. ارزش کل صکوک منتشره در ایران 4/4 بیلیون دلار و ارزش کل صکوک منتشره در جهان 767 بیلیون دلار است که 67 درصد کل بازار جهانی صکوک در اختیار مالزی است.
دکتر توحیدی ادامه داد: سه چالش مهم در مسیر توسعه بازار صکوک در ایران وجود دارد که اولین مورد زمانبر بودن فرآیند انتشار این اوراق است که در اوایل از زمان تقاضای بانی تا انتشار حدود یک سال هم طول میکشید و خوشبختانه قبل از عید تا یک ماه کاهش پیدا کرد که این امر امیدوارکننده است. دومین مورد عدم آشنایی و اطلاع فعالان بازار سرمایه از ظرفیت صکوک است که متناسب با ظرفیت از آن استفاده کنند و سومین چالش بالا بودن هزینه انتشار است که بانی باید هزینههای بابت بازار گردانی، پذیره نویسی و غیره... پرداخت کند.
وی اظهار کرد: یکی از مشکلاتی که باعث زمانبر بودن انتشار اوراق صکوک در ایران میشود پیدا کردن ضامن برای انتشار است و این امر باعث کاهش اقبال به اوراق بهادار اسلامی میشود.
وی ادامه داد: نهادهای مجاز برای ضمانت صکوک شامل بانکها، موسسات مالی و اعتباری تحت نظارت بانک مرکزی، بیمههای تحت نظارت بیمه بانک مرکزی و نهادهای تامین سرمایه هستند.از طرفی بانکها به راحتی زیر بار ضمانت انتشار صکوک نمیروند و گاه هزینههای را بر بانی تامین میکنند که هزینههای سنگینی است بنابراین ریسک تمرکز بر سیستم بانکی زیاد است و این ریسک میتواند به بازار صکوک منتقل شود.
این پژوهشگر مالی اسلامی تاکید کرد: نکته دیگر این است که قبول بانک به عنوان ضامن در ساختار انتشار صکوک باعث دست کاری نرخ سود میشود و بازار سرمایه نمیتواند نرخها را بالا و پائین کند. این وابستگی بازار پول و گره زدن توسعه بازار سرمایه اسلامی به بازار پول چه بسا باعث میشود در بلند مدت نتوانیم به توسعه این بازار و جهانی شدن آن امیدوار باشیم.
توحیدی ادامه داد: همچنین لازم است اشاره کنم به شرکتهای تامین سرمایه هم اجازه داده شده است که ضمانت انتشار اوراق صکوک را بر عهده بگیرند اما عملا تمایلی به ضمانت ندارند و چه بسا براساس الزامات کفایت سرمایه، شرکتهای تامین سرمایه ظرفیت ضمانت اوراق بهادار اسلامی با حجم بالا را نداشته باشند. همچنین در زمینه ضمانت انتشار اوراق بهادار اسلامی از نقش شرکتهای بیمه غفلت شده است در حالی که میتوانند به ضمانت اوراق بهادار کمک کنند.
وی در ادامه به بیان راهکارهای حل مشکلات ضامن در اوراق بهادار اسلامی پرداخت و گفت: یکی از این راهکارها، رتبه بندی اوراق در راستای تعادل در ریسک و بازدهی اوراق بدهی و راهکار دیگر محدود کردن ضمانت، تنها به سود اوراق و نه به اصل آن است.
وی افزود: هدف از ضمانت در ساختار صکوک، کاهش ریسک نکول ناشران است و حال سوال این است که در تامین مالی متعارف، برای مدیریت ریسک نکول چه اقداماتی انجام میشود. در ادبیات مالی متعارف، مفهوم اعتبار افزاها و سازوکارهای افزایش کیفیت اعتباری محصول در راستای کاهش نکول وجود دارد که یکی از این موارد ضمانت است.
وی ادامه داد: راهکار پیشنهادی بنده به عنوان مکمل ضامن بانکی برای مدیریت ریسک نکول و توسعه بازار اوراق بهادار اسلامی، صندوق ضمانت صکوک است و براساس مطالعات بنده تنها مورد مشابه مربوط به بیمه سرمایه گذاری و اعتبار صادرات است که فعالیتش در زمینه راه اندازی صندوق بیمه و ضمانت صکوک خارجی است و تاکنون در مورد صکوک اجاره آن را اجرایی کرده است.
وی به مزایای این صندوق اشاره کرد و گفت: مزایای این صندوق شامل افزایش ظرفیت ضمانت اوراق بهادار اسلامی به عنوان مکملی برای ضمانت بانکی، افزایش سهولت دسترسی بانیان اوراق بهادار اسلامی به ضمانت، توزیع ریسک نکول و امکان استفاده از منافع و بازدهی صکوک است. همچنین محدودیتهای مربوط به بانک مرکزی و تعیین نرخ بازدهی صکوک رفع میشود.
توحیدی در پایان به بیان مولفههای مهم در طراحی صندوق ضمانت صکوک پرداخت و گفت: ساختار مالکیتی و مدیریتی، تجهیز منابع صندوق، نحوه پوشش ریسک توسط صندوق در صورت نکول بانیان، ماهیت صندوق، موضوع فعالیت صندوق، عمر صندوق به مدت نامحدود، ماهیت سرمایه گذاری و بازار ثانوی واحدهای سرمایه گذاری از جمله مهمترین مولفههای طراحی صندوق ضمانت صکوک هستند.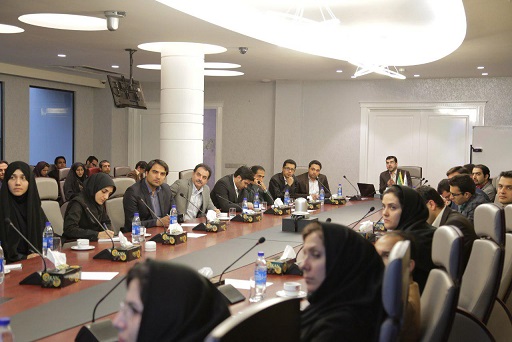
سومین نشست از مجموعه نشستهای تخصصی انجمن مالی اسلامی با موضوع «مبانی حقوقی مالی اسلامی» با ارائه دکتر فهیمی، رئیس مرکز پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار، دوشنبه، 17 اسفند 94 در محل شرکت بورس اوراق بهادار تهران برگزار شد.
دکتر فهیمی در ابتدای این نشست اظهار کرد: از دیدگاه حقوقی، نظامی را میتوانیم مالی اسلامی بنامیم که ابزارهای مالی، رویهها و معاملات در آن مطابق با اصول شریعت طراحی، تدوین و اجراء شود و یا حداقل با اصول شریعت مغایرتی نداشته باشد.
وی ادامه داد: برای رسیدن به یک نظام مالی اسلامی، رویکردی که به ویژه در میان جوامع مسلمان وجود دارد این است که در طراحی و کارکرد این ابزارها در دو مرحله پیشینی و پسینی نظارت شود. در مرحله پیشینی، در قالب طراحی یک هیئت نظارت شرعی برای طراحی نهادها و ابزارها و اجرای این طراحیها به شیوه اسلامی تلاش میشود و در مرحله مرحله بعدی، با نوعی از نظارت اجرایی و عملی، فرایندها و عملکردها را با آن اصول طراحی شده تطبیق میدهند.
فهیمی افزود: بنابراین در یک نظام مالی اسلامی، در دو مرحله طراحی و اجراء، این نظارتها صورت میگیرد تا از اسلامی بودن ساختار مالی در یک کشور حداقل اطمینانها حاصل شود.
رئیس مرکز پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار خاطرنشان کرد: به طور کلی، مجموعه کشورهای فعال در عرصه مالی اسلامی به دو دسته تقسیم میشوند. برخی از این کشورها که اکنون منحصر به ایران است در آنها نظام مالی یکپارچه اسلامی وجود دارد و نظام مالی به صورت دوگانه نیست بلکه تمام چارچوبهای حقوقی این مملکت براساس اصول شریعت طراحی میشود.
وی ادامه داد: فارغ از این نوع، نوع دیگری از نظام مالی وجود دارد که در کنار فعالیتهای اقتصادی متعارف، بخش مالی اسلامی هم وجود دارد و این مورد هم به سه بخش تقسیم میشود. بخش اول، نظام مالی اسلامی کشورهایی همانند مالزی، پاکستان و سودان هستند که میتوانیم از آن با عنوان نظام مالی اسلامی اجباری یاد کنیم.
دکتر فهیمی افزود: بخش دوم، ساختار مالی اسلامی غیرسازمانیافته و اختیاری در بسیاری کشورهای اسلامی همانند کشورهای شورای همکاریهای خلیج فارس و ترکیه است که بانکها مجبور نیستند ابزارهای مالی اسلامی طراحی و منتشر کنند اما اختیار انجام این کار را دارا هستند و بخش سومی تحت عنوان تقلیدی یا اقتباسی وجود دارد که عمدتا در کشورهای غیرمسلمان از جمله انگلستان، لوکزامبورگ و ایالات متحده آمریکا وجود دارد و به اقتباس از سایر کشورها اسلامی، ابزارهای مالی اسلامی را طراحی و منتشر میکنند.
رئیس مرکز پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار خاطرنشان کرد: نکتهای که باید به آن اشاره کنم انتقاداتی است که به سیستم مالی اسلامی ایران وارد میشود مبنی بر اینکه چرا در بانکها و مؤسسات مالی و اعتباری ما یک کمیته نظارت شرعی شکل نگرفته است که عملکرد این نهادها را با اصول شریعت تطبیق دهد اما باید گفت چنین موضوعی در کشور ما اساسا موضوعیت ندارد بنابراین باید از اقداماتی که صرفا منجر به افزایش هزینهها میشود پرهیز کنیم.
وی تأکید کرد: علت طراحی کمیته فقهی سازمان بورس و اوراق بهادار هم این است که در قانون ما درجاتی از اختیارات به سازمان بورس و شورای عالی بورس واگذار شده و این تفویض اختیار منجر به شکلگیری این کمیته در سازمان بورس و اوراق بهادار شد.
فهیمی اظهار کرد: نکته بعدی که لازم است بدان اشاره کنم، مبانی قانونی ادعای ماست مبنی بر این است که تنها نظام یکپارچه اسلامی هستیم و در اینباره باید گفت اصل چهارم قانون اساسی که به موجب آن عملکرد کلیه نهادهای اقتصادی، سیاسی، فرهنگی و ... در کشور باید براساس موازین اسلامی باشد، اساسیترین اصلی است که میتوان به آن استناد کرد. و نکته دیگر در این زمینه، ضمانت اجراهای حقوقی، انضباطی و کیفری است که در قوانین مختلف برای اجرای احکام اسلامی در کشور ما وجود دارد.
وی خاطرنشان کرد: نکته دیگری که لازم است به آن اشاره کنم این است که نیاز ضروری صنعت مالی ما بعد از سالها فعالیت، فقدان یک نهاد هماهنگکننده بین بخشهای مختلف اقتصادی از جمله بانک، بورس و بیمه است و در شرایط فعلی، بسیاری از صاحبنظران به این نتیجه رسیدهاند که میان این سه بخش، به شکلی که انتظار میرفته تفکیک وجود ندارد و همپوشانی فعالیتها، شکلگیری شورای ثبات در این بخشهای اقتصادی را ضروری کرده است تا بازنگری اساسی در ساختارهای مالی ما صورت گیرد.
فهیمی در ادامه به بیان اصول حقوقی حاکم بر مقرراتگذاری مالی اسلامی پرداخت و اظهار کرد: این اصول شامل پنج مورد است که اصل اول، انطباق با اصول شریعت است و در اینجا نبود ربا، غرر و رعایت سایر اصول شریعت مطرح است و نمیتوانیم چنین اقتضائات ذاتی را در نظر نگیریم.
وی ادامه داد: دومین اصل مربوط به سازمانیافتگی است و لازم است که یک بازار مالی سازمانیافته داشته باشیم و اینکه گفته میشود که لازم است حتی شعب بانکی ما هم صکوک صادر کنند، با اصول بازار مالی اسلامی سازگاری ندارد. همچنین اصل سوم به حمایت از سرمایهگذار و اصل چهارم به شفافیت اطلاعاتی مربوط است و در اینباره باید گفت بدیهیترین حق یک سرمایهگذار این است اگر وجهی را در اختیار دیگری قرار داده و در مقابل آن وجه، ورقه بهاداری دریافت میکند لازم است که از وضعیت فعالیت با این وجوه اطلاعات کافی در اختیار داشته باشد.
فهیمی در پایان گفت: اصل پنجم مربوط به ثبات در بازارهای مالی اسلامی است و باید گفت این اصل از اساسیترین لوازم ایجاد بازار مالی اسلامی اسلامی است که حتی باعث اقبال غیرمسلمانان به بازار مالی اسلامی شده است؛ چراکه مکانیزمی از مدیریت ریسک را در دل خود جای داده است.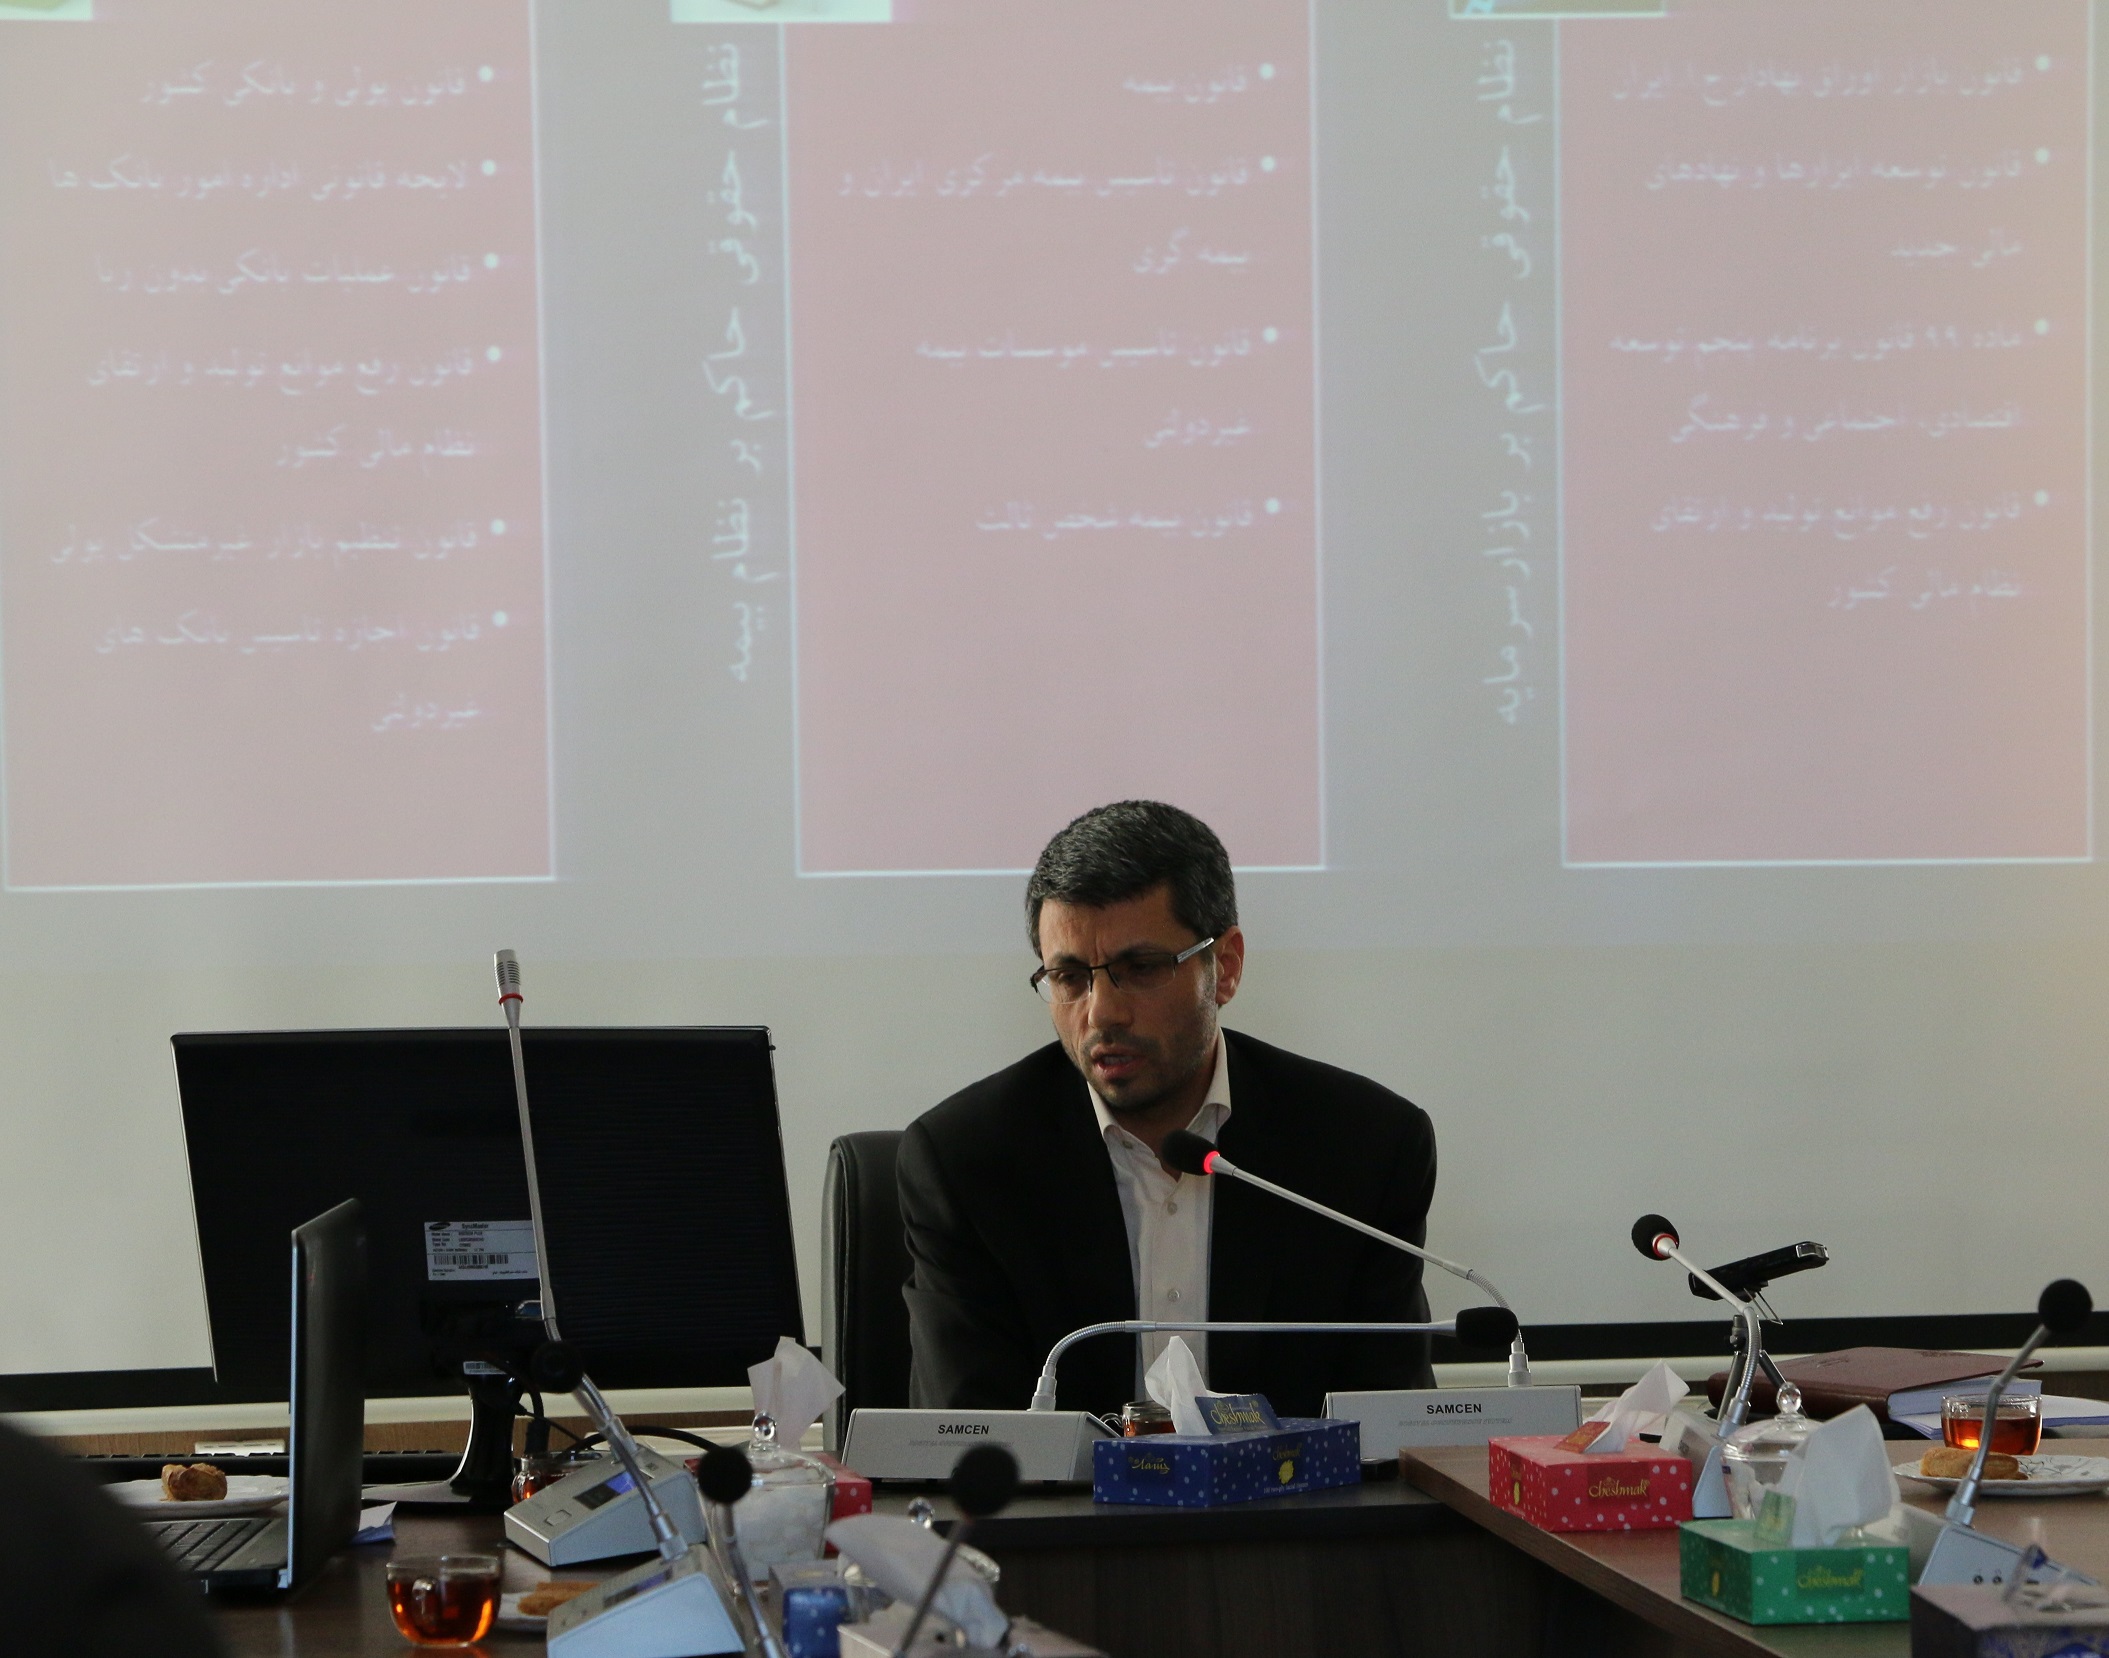
فایل های ارائه شده توسط اساتید سخنران در نشست های تخصصی مالی اسلامی( که به همت انجمن مالی اسلامی ایران بصورت ماهانه برگزار میشود)، روی سایت انجمن قرار گرفت. علاقه مندان میتوانند برای دریافت این فایل ها، به منوی آموزش ، گزینه ی کنفرانس ها و نشستهای علمی رفته و فایل هر یک از نشست ها را دانلود کنند.
به همت انجمن مالی اسلامی ایران دومین نشست از مجموعه نشست های تخصصی «مالی اسلامی» با موضوع « بررسی میزان موفقیت ابزارهای تامین مالی اسلامی در بازار سرمایه ایران » روز دوشنبه نهم آذرماه در سالن کنفرانس های شرکت بورس اوراق بهادار تهران برگزار شد.
در این جلسه که جمعی از متخصصان و فعالان بازار سرمایه حضور داشتند، دکتر علی سعیدی "عضو هیئت مدیره و معاون نظارت بر نهادهای مالی سبا" ، محمود رضا خواجه نصیری "مدیرعامل شرکت تامین سرمایه آرمان" و سید حسین حسینی "مدیر عامل شرکت مدیریت دارایی مرکزی بازار سرمایه" به ارائه بحث و بیان دیدگاه های خود در رابطه با موضوع جلسه پرداختند و در پایان هم به سوالات حضار پاسخ دادند.
در این نشست دکتر سعیدی، ضمن بیان تاریخچه استفاده از اوراق بهادار در ایران و جهان، بیان کرد که بررسی و تحلیل موفقیت ابزارهای مالی اسلامی نیاز به زمان بیشتری تا به دست آوردن نتیجه دارد.
همچنین محمودرضا خواجه نصیری نبودن نظم در تبلیغات و معرفی بازار اوراق مالی را ضعف بزرگ این بازار برای رشد آن برشمرد و اظهار کرد تا زمانی که قاعد تصادف، تنها راه آشنایی شرکت های سرمایه گذاری و شرکت های نیازمند به تامین مالی باشد، نمی توان امیدی به رشد این بازار داشت.
پس از آن سیدحسین حسینی، ضمن بیان این موضوع که اکنون شیوه های سنتی پاسخگوی نیازهای سرمایه گذاران نیست، خاطرنشان کرد: اکنون سرمایه گذارن می توانند با استفاده از اوراق صکوک، برنامه ریزی برای سرمایه گذاری مازاد سرمایه داشته باشند.
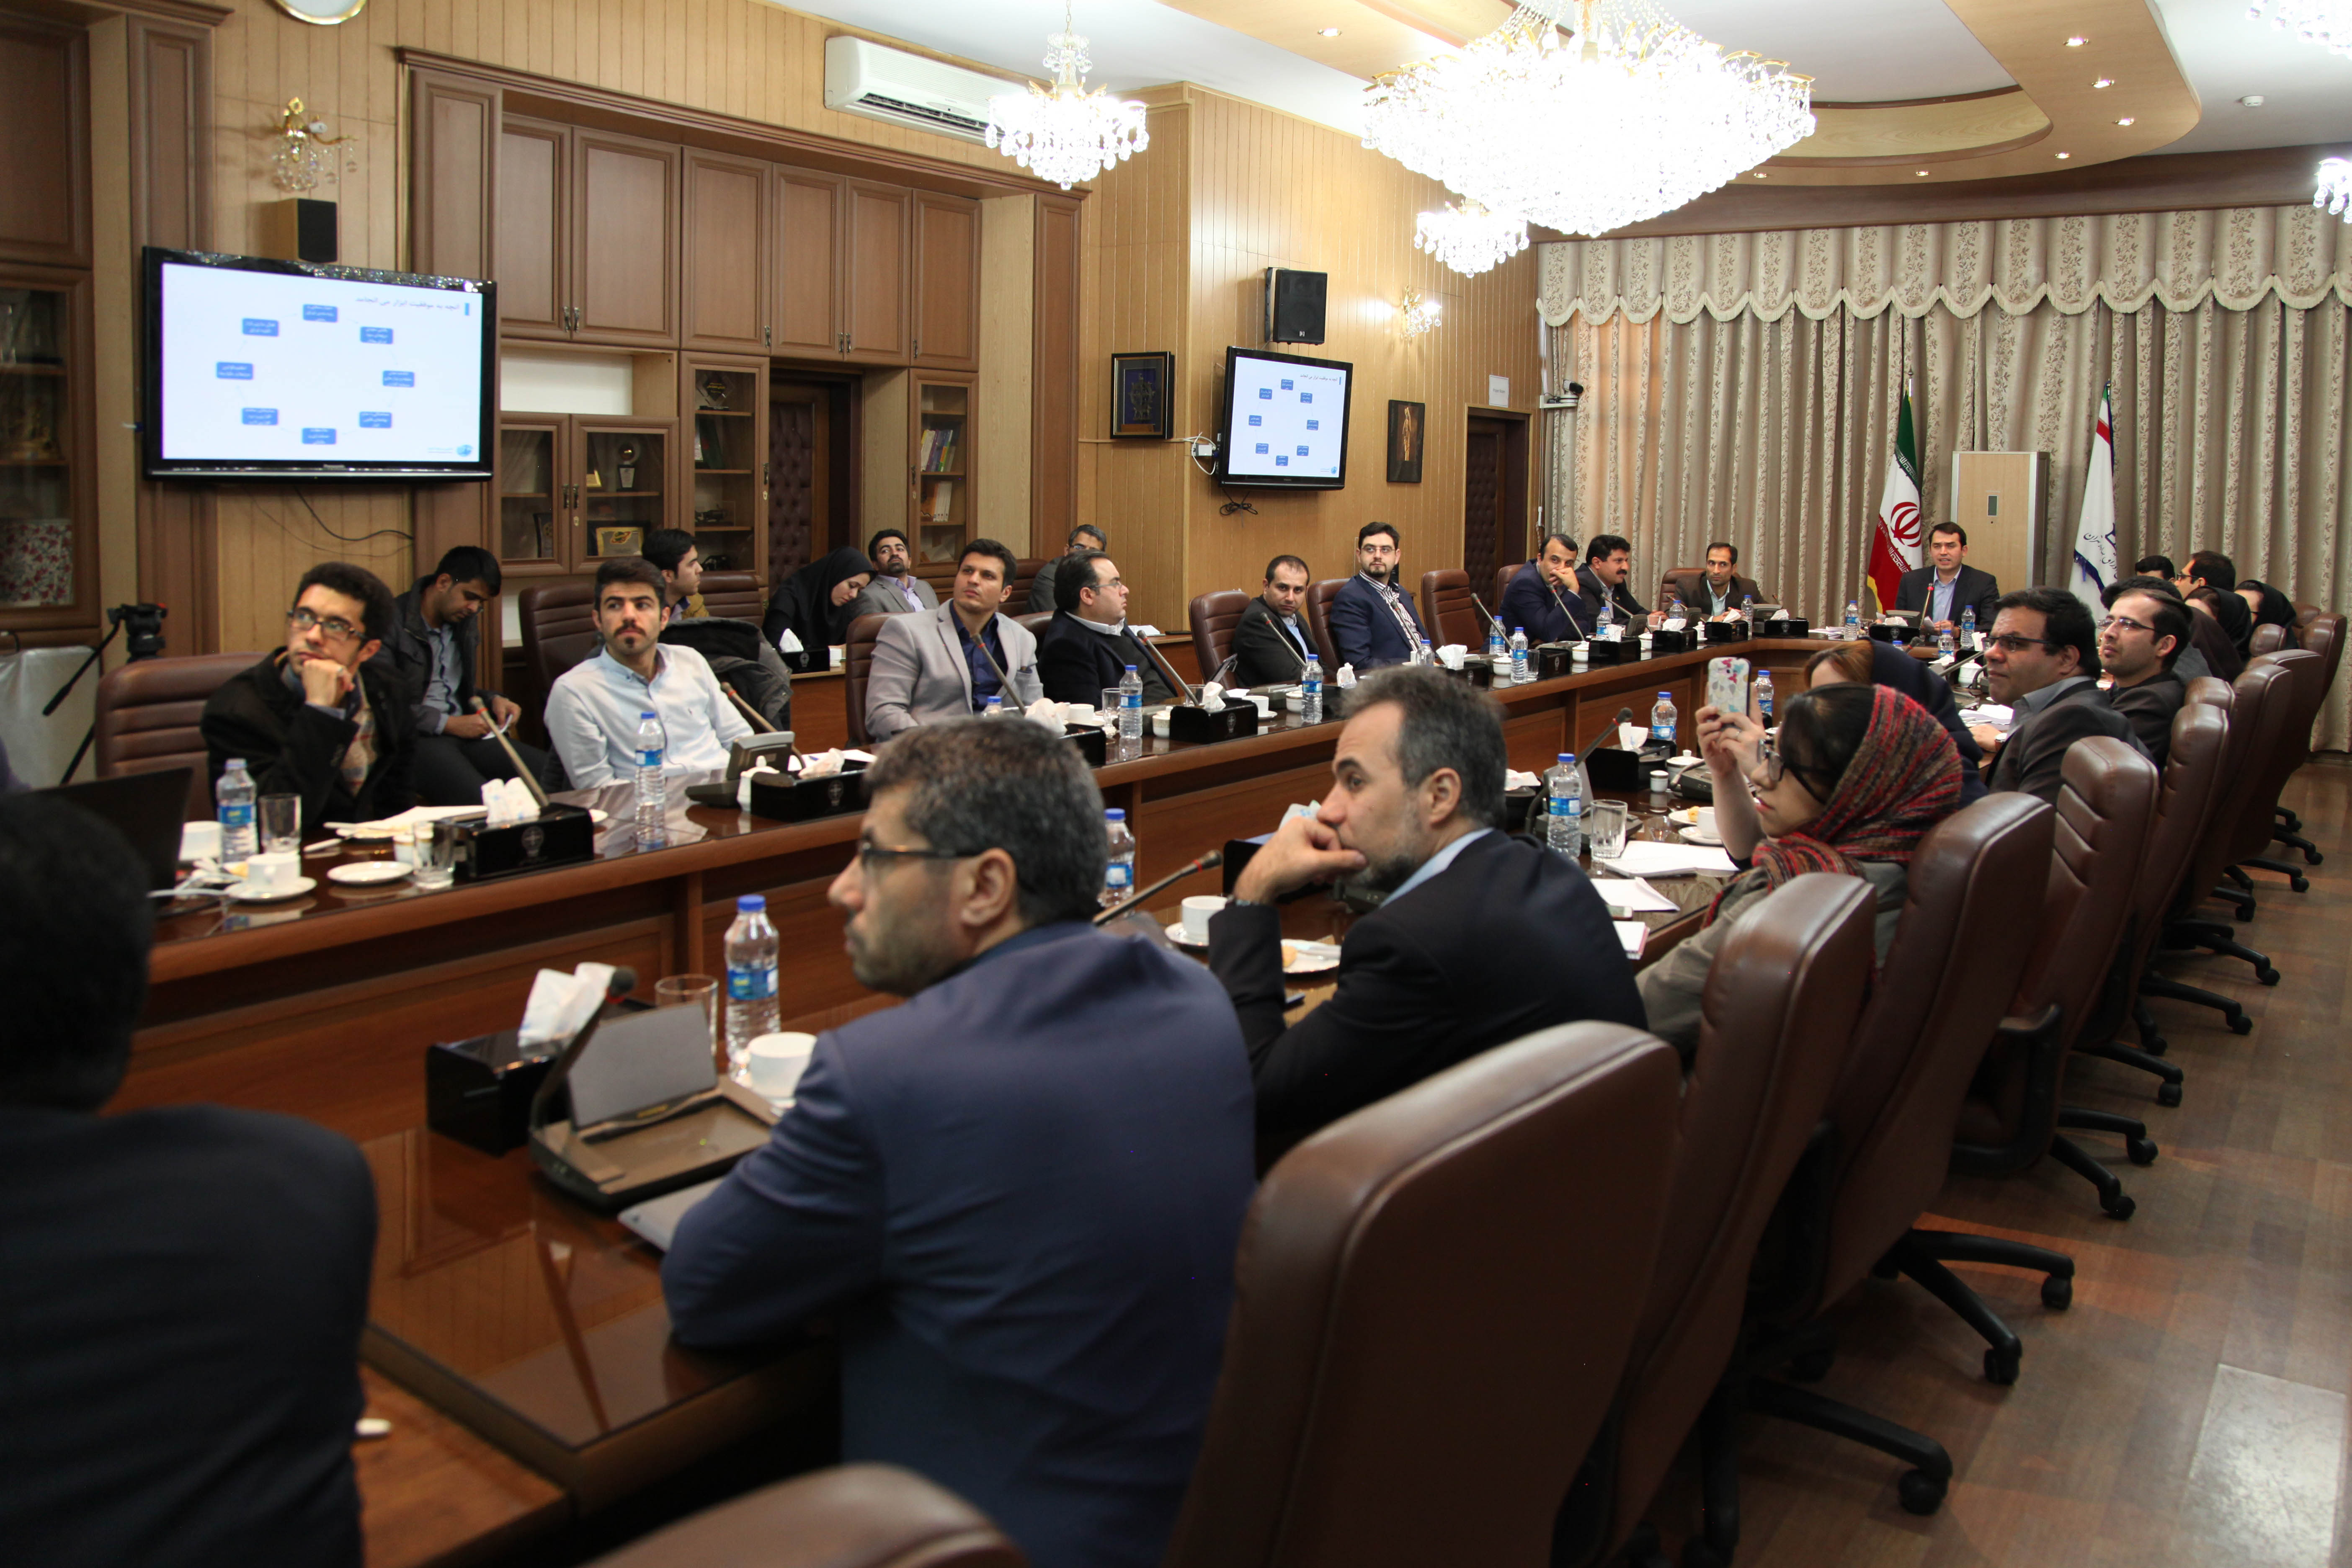
به همت انجمن مالی اسلامی ایران، نخستین جلسه از مجموعه نشست های تخصصی مالی اسلامی برگزار شد. موضوع اولین نشست، نظارت شرعی در بانکداری اسلامی بود که توسط دکتر صالح آبادی رئیس انجمن مالی اسلامی و مدیرعامل بانک توسعه صادرات ارائه گردید.
دکتر صالح آبادی با اشاره به ضرورت تشکیل شورای فقهی در بانک ها و موسسات مالی کشور گفت: نیاز به ایجاد شورای فقهی در بانک ها اکنون بیش از پیش احساس می شود. زیرا امروزه استفاده از تکنیک ها و ابزارهای جدید مالی در اولویت است.
وی ادامه داد: تاسیس کمیته فقهی در زمان حضورم در سازمان بورس و هنگامی اتفاق افتاد که بازار نیاز به ورود ابزارهای معاملاتی جدید مانند معاملات آتی و ابزار صکوک و داشت و کارشناسان سازمان و علمای قم بر سر چگونگی استفاده از ابزار به توافق نمی رسیدند. در این برهه سازمان تصمیم گرفت کمیته فقهی برای بررسی این معضلات بازار ایجاد کند. با پیشرفت کمیته فقهی در سازمان بورس، بانک مرکزی نیز تصمیم گرفت کمیته فقهی ایجاد کند.
رئیس سابق سازمان بورس گفت: به منظور وجود نیاز بازارهای پولی و مالی به نظرات فقهی برای هماهنگ کردن نحوه استفاده از ابزارهای مالی جدید و اصول شرع مقدس اسلام، انجمن مالی اسلامی از سال 1392 ، شکل گرفت و اکنون که اولین جلسه آن تشکیل شده، قرار است به طور منظم و ماهانه ادامه داشته باشد.
صالح آبادی ضرورت تشکیل شورای فقهی در بانک ها و موسسات مالی کشور را دستور اولین جلسه انجمن مالی و اسلامی عنوان کرد و گفت: اهمیت نظارت شرعی و تشکیل کمیته فقهی از آن جهت است که کاهش و یا حداقل کردن ریسک شریعت با استفاده از اقدامات ، فعالیت ها، تدابیر، اصول و روش هایی در نظام بانکی را ایجاد میکند. همچنین از انطباق فعالیتهای موسسه مالی اسلامی با اصول شریعت مقدس اسلام اطمینان حاصل میشود.
وی افزود: در این کار، سه رویکرد کلی در بررسی تجربه کشورها در زمینه نظارت شرعی کشورها وجود دارد. رویکرد حداقلی که هر چند اصل وجود نظارت شرعی بر بانک ها و موسسات مالی اسلامی را ضروری می داند، اما معتقد است که این نظارت باید در حداقل های ممکن باشد. رویکرد بعدی، رویکرد حداکثری است. در این رویکرد نهادهای قانونگذار معتقدند که لازم است حداکثر نظارت بر شرعی بودن فعالیت موسسات مالی اسلامی انجام شود. رویکرد میانی نیز به این ترتیب است که در واقع حدفاصل دو رویکرد قبلی بوده و در برخی از کشورها، مانند کویت و قطر مورد استفاده قرار می گیرد.
4 سطح نظارت شرعی
به گفته وی در الگوهای مختلف، سطح نظارت شرعی شامل 4 سطح بانک مرکزی، دولت، موسسات مالی و یا ترکیبی است. برخی از کشورها نظارت شرعی را تنها در سطح موسسات پیگیری می کنند و هیچگونه نظارت شرعی مرکزی وجود ندارد، مانند عربستان، کویت، قطر و انگلستان. از سوی دیگر کشورهایی وجود دارند که نظارت شرعی هم از طریق بانک مرکزی و هم از طریق موسسات مالی پیگیری می شود. در این کشورها، کمیته فقهی بانک مرکزی، به عنوان کمیته مرجع عمل می کند. مانند مالزی و اندونزی. در سطح دیگر کشورها، نظارت شرعی هم از طریق دولت و هم از طریق موسسات مالی پیگیری میشود. کمیته فقهی دولت نیز به عنوان کمیته مرجع در حوزه نظارت شرعی است. مانند امارات.
رئیس سابق سازمان بورس اوراق بهادار گفت: در محور دوم اختیارات کمیتههای فقهی موسسات مالی اسلامی بررسی می شود که می تواند مشورتی، نظارتی و یا اجرایی – کنترلی باشد. در تمام کشورهایی که کمیته های فقهی در سطح موسسات مالی تشکیل دادهاند، این کمیتهها جنبه مشورتی، نظارتی و اجرایی دارند. نظرات این کمیته ها برای فعالان بازار مالی، صرفا ارشادی است، اما در ایران نظرات کمیته فقهی، جنبه الزامی دارد.
صالح آبادی افزود: محور سوم، مرجع انتخاب کننده اعضای کمیته های فقهی موسسات مالی است. در برخی از کشورها مانند مالزی و بحرین، تنها هیئت مدیره موسسات ، مسئول انتخاب اعضای کمیته های فقهی هستند. در کشورهایی مانند امارات، قطر و انگلستان، هیئت مدیره و یا مجمع عمومی این وظیفه را بر عهده دارند. در کشورهای مانند عربستان و کویت، انتخاب اعضای کمیته فقهی بر عهده مجمع عمومی موسسات است. همچنین در در عمده کشورهایی که کمیته فقهی مرجع وجود دارد، لازم است صلاحیت اعضای تمام کمیته های فقهی به تایید کمیته فقهی مرجع برسد در ایران صرفا کمیته فقهی مرجع وجود دارد.
وی ادامه داد: محور چهارم، مرجع عالی حل اختلاف میان اعضای کمیته های فقهی در یک موسسه است. کشورهایی که کمیته فقهی مرجع در اختیار دارند. مسئله حل اختلتف میان کمیته های فقهی موسسات مالی در حوزه وظایف کمیته فقهی مرجع است. مانند مالزی . در برخی از کشورها که کمیته فقهی مرجع تشکیل نداده اند، شورای مخصوصی به منظور حل تختلاف تاسیس کرده اند. مانند عربستان و کویت . همچنین در برخی از کشورها نیز اصلا چنین مرجع حل اختلافی تعریف نشده است. مانند انگلستان
نظارت شرعی بر بانک ها و موسسات مالی در ایران
مدیرعامل بانک توسعه صادرات گفت: ادبیات نظارت شرعی در ایران جای خود را در دانش بانکداری به ویژه نظارت بانکی کشور باز نکرده است. به لحاظ اجرایی نیز اهمیت مسئله نظارت شرعی برای بانکها روشن نبوده و به جز تشکیل شورای مشورتی فقهی در بانک مرکزی در سالهای اخیر، اقدام دیگری انجام نشدهاست. نظارت شرعی یکی از حلقههای مفقوده اجرای صحیح قانون عملیات بانکی بدون رباست و این نوع از نظارت نمی تواند مکملی بر نظارت متعارف بانکی باشد.
صالح آبادی گفت: در حال حاضر بانکها و موسسات مالی ملزم به تاسیس کمیته فقهی نیستند. شورای فقهی بانک مرکزی به عنوان مرجع عالی فقهی در حوزه بانکداری اسلامی، جایگاه قانونی نداشته و تنها اختیارات مشورتی دارند. در واقع هیچگونه قانونی در رابطه با نظارت شرعی وجود ندارد. الگوی فعلی نظارت شرعی در ایران در گروههای رویکرد حداقلی در نظارت شرعی قرار میگیرد. نظام بانکداری اسلامی در ایران به صورت عمومی اجرا شدهاست. لذا انگیزه کافی برای اثبات اسلامی بودن عملکرد ذینفعان وجود ندارد.
وی افزود: ترکیب شورای فقهی بانک مرکزی شامل رییس کل بانک مرکزی، قایم مقام رییس کل بانک مرکزی، معاون نظارتی بانک مرکزی، چهار نفر از مدیران کل بانک مرکزی، چهار نفر از فضلای حوزه های علمیه و آشنا با مباحث پولی و بانکی است. همچنین دو نفر از مدیران عامل بانک های خصوصی و دولتی و دو نفر متخصص و صاحب نظر در زمینه های بانکداری اسلامی در این کمیته حضور دارند. ماموریت این شورا تحلیل و ارایه پیشنهاد و مشاوره در باره مباحث بانکی از منظر شریعت مقدس اسلام است. جلسات شورا با حضور حداقل ده نفر از اعضای صاحب رای که حداقب سه نفر از آن ها باید از اعضای حوزه باشند، رسمیت پیدا می کند. تصمیمات شورا، ضمن برخورداری از رای موافق حداقل دو سوم اعضای صاحب رای، باید از رای موافق اکثریت حوزوی نیز برخوردار باشد.
جایگاه و وظایف کمیته تخصصی فقهی سازمان بورس
رییس سابق سازمان بورس خاطر نشان کرد: کمیته تخصصی فقهی سازمان بورس و اوراق بهادار جایگاه مشخص مشورتی و نظارتی در ساختار سازمان بورس و اوراق بهادار دارد. البته به لحاظ مقرراتی این اجازه را دارد که بر عملکرد ذینفعان مرتبط نظارت کرده و در صورتی که عملیاتی را مغایر با اصول شرع تشخصی داد، خواستار توقف آن گردد . ماموریت این کمیته بررسی و ارائه نظر شرعی راجع به ابزارها، بازارها و نهادهای مالی در بازارهای مالی کشور و ارائه پیشنهادات اصلاحی لازم است.
به گفته صالح آبادی وظایف این کمیته عبارت است از ارزیابی ابزارهای مالی جدید پیشنهادی برای استفاده در بورس و بازارهای خارج از بورس از دیدگاه فقهی، بررسی شبهات فقهی در مورد ابزارهای مالی و ارائه راه حل های مناسب، ارزیابی ابزارهای مالی در مقام عمل به منظور اطمینان از حسن اجرای آن ها، طراحی ابزارهای مالی اسلامی برای بازار سرمایه کشور و پیشنهاد آن ها به به هیات مدیره سازمان، همکاری با کمیته ها و شوراهای مشابه در سایر سازمان های داخلی و خارجی، همکاری در توسعه و گسترش برنامه های آموزشی و انتشارات علمی در زمینه مالی اسلامی و همکاری در برگزاری نشست های علمی در زمینه مالی اسلامی .
صالح آبادی در خصوص بررسی ابعاد فقهی مسایل بازار سرمایه و انجام سایر موارد ارجاعی سازمان در راستای ماموریت کمیته به نتیجه گیری و ارائه پیشنهادی پرداخت و گفت: اجرای صحیح قانون عملیات بانکی بدون ربا نیازمند اصلاح ساختار نظارتی فعلی به نحوی است که نظارت بر شرعی بودن عملیات بانکی در کنار سایر مقولهها مورد توجه جدی قرار بگیرد. شورای فقهی بانک مرکزی جایگاه رسمی پیدا کرده و اختیاراتش از سطح مشورتی به سطح نظارتی و اجرایی افزایش یابد. همچنین باید ماموریت و شرح وظایف کمیته فقهی بانک مرکزی بازتعریف شود و بانک مرکزی نسبت به تدوین دستورالعمل مشخص در جهت زمینه سازی تشکیل کمیته فقهی در بانک ها و موسسات مالی حرکت کند.
وی افزود: در کوتاه مدت مسئله تشکیل کمیتههای فقهی بر اساس آیین نامه بانک مرکزی اختیاری و همراه با تدابیر تشویقی مناسب اتخاذ شود. شرح وظایف پیشنهادی کمیته فقهی بانک مرکزی به این ترتیب است که طراحی و ارزیابی عقود و روش های تامین مالی اسلامی جدید پیشنهادی از دیدگاه فقهی مورد توجه قرار بگیرد. همچنین بررسی شبهات فقهی در خصوص بانکداری اسلامی در مقام عمل به منظور اطمینان از حسن اجرای آن ها مورد توجه باشد. در این کمیته همکاری با کمیته ها و شوراهای مشابه در سایر سازمان های داخلی و خارجی مورد توجه قرار می گیرد و همکاری در توسعه و گسترش برنامه های آموزشی و انتشارات علمی در زمینه بانکداری اسلامی مورد توجه قرار بگیرد.
صالح آبادی در خصوص شرح وظایف پیشنهادی کمیته فقهی بانک ها گفت: نظارت شرعی در چارچوب سیاست های کمیته فقهی بانک مرکزی از اولیت الزامات این کمیته است. همچنین می تواند پیشنهاد و طراحی ابزار جدید به شورای فقهی بانک مرکزی ارائه کند. از سوی دیگر می توان به ارائه راهکارهای نظارتی به هیات مدیره بانک ها به منظور بهبود اجرای بانکداری اسلامی اشاره کرد و طراحی و ارائه برنامه های آموزشی بانکداری اسلامی را در شرح وظایف این کمیته گنجاند. فرهنگ سازی و ارتقای کیفیت بانکداری اسلامی در سطح بانک ها نیز از جمله برنامه پیشنهادی برای این کمیته است.
وی پیشنهادی مبنی بر تعیین اعضای این کمیته بر اساس تعیین هیات مدیره بانک ها با تایید شورای فقهی بانک مرکزی و با ترکیب سه نفیر فقیه آشنا با مسایل مالی و دو نفر خبره بانکی ارایه کرد.

عضو هیئت علمی دانشگاه شهید بهشتی صبح امروز در بیستونهمین همایش بانکداری اسلامی گفت: مشکلی که در زمینه حاکمیت شرکتی در...
حجت الاسلام دکتر سید عباس موسویان عضو هیئت مدیره انجمن مالی اسلامی ایران و عضو شورای فقهی بانک مرکزی بیان داشت...
کتاب «کاربرد قواعد فقهی در نمونهای از قراردادهای بانکی» به قلم استاد مرحوم دکتر نظرپور و فرشته ملاکریمی و به همت انتشارات پژوهشکده پولی و بانکی منتشر شد.
اگر جامعه نیازمند نقدینگی نباشد و نظام بانکی به افزایش نقدینگی دامن بزند و در نتیجه تورم به اقتصاد کشور تحمیل شده و ارزش پول کاسته شود، نوعی مالیات گرفتن ...

آیت الله سبحانی ضمن بررسی مساله بیع دین گفت: در بیع «عینه» را جایز است؛ البته به شرط اینکه قرار ومداری در کار نباشد و همچنین بیع دین به «من علیه الدین» اشکال ندارد چون عکس رباست.


