چند روز قبل در دانشکده اقتصاد دانشگاه علامه طباطبایی، همایشی تحت عنوان «اقتصاد مقاومتی؛ از نظریه تا عمل با رویکرد اقتصاد اسلامی» برگزار شد که بخشی از آن به بررسی وضعیت بانکداری اسلامی و مشکلات نظام بانکی کشور اختصاص داشت.
حسین صمصامی، سرپرست اسبق وزارت امور اقتصادی و دارایی، یکی از سخنرانان این همایش بود که انتقادات تندی به نظام بانکی وارد کرد. وی معتقد است نظام بانکی کشور قابلیت اسلامی شدن ندارد؛ چراکه ساختار بانک که یک نهاد غربی است برای عملیات ربوی ساخته شده است بنابراین نمیتوان عقود شرعی را در آن اجرا کرد بنابراین باید برای حذف ربا از اقتصاد کشور چاره دیگری اندیشید.
صمصامی همچنین اعلام کرد که برنامهای عملیاتی برای حذف ربا از اقتصاد کشور آماده کرده که در دولت قبل به دلیل برخی مقاومتها سرانجام نرسیده است و امیدوار است که روزی طرح وی در اقتصاد کشور اجرایی شود.
مسئولان اعتقادی به حذف ربا از اقتصاد کشور ندارند
برای بررسی بیشتر این موضوع با حسین صمصامی، عضو هیئتعلمی دانشگاه شهید بهشتی و سرپرست اسبق وزارت امور اقتصادی و دارایی، گفتوگویی انجام دادیم که وی در ابتدا درباره سرنوشت این طرح به ایکنا گفت: این طرح فعلا بایگانی شده تا انشاءالله شرایطی فراهم شود که افراد مسئول، به این مسئله اعتقاد داشته باشد و بتوانیم آن را اجرا کنیم.
وی در پاسخ به این پرسش که چرا این برنامه شما در دولت قبل اجرایی نشد؟ اظهار کرد: ما در دولت نهم، این طرح را جلو بردیم که اجرایی کنیم اما با اینکه دولت در اختیار خود ما بود، مقاومتهایی در خارج از دولت با این طرح صورت گرفت و بعدها که این فشارها بیشتر شد، اراده دولت هم در حمایت و اجرایی کردن آن سست شد.
مشکلات طرح اصلاح قانون عملیات بانکی بدون ربا
صمصامی درباره طرح مجلس برای اصلاح قانون عملیات بانکی بدون ربا اظهار کرد: از آن طرح که مجلس آماده کرده است، هیچ چیزی بیرون نخواهد آمد و تکرار خطاهای گذشته است. لوایح دولت هم باید رونمایی شود تا بتوانیم درباره آن اظهارنظر کنیم.
سرپرست اسبق وزارت اقتصاد یادآور شد: طرح مجلس برای اصلاح نظام بانکی را که بنده مشاهده کردم، غیر از تثبیت وضعیت موجود، نخواهد توانست به مشکلات نظام بانکی و مخصوصا مشکلات شرعی آن پایان دهد.
اختیار دولت برای اصلاح نظام بانکی
عضو هیئتعلمی دانشگاه شهید بهشتی عنوان کرد: ما اعتقاد داشتیم که با توجه به قوانین موجود، این اختیار در دست دولت هست که این اصلاحات را در نظام بانکی انجام دهد. البته اگر مجلس هم مقاومتی دارد، میتوان دیدگاههای مجلس را هم در این برنامه برای حذف ربا اقتصاد اقتصاد کشور لحاظ کرد اما مسائلی که ما در این برنامه به آن معتقد هستیم، بسیار فراتر از موضوعاتی است که در طرح مجلس به آن اشاره شده است.
وی در پاسخ به این پرسش که با توجه به ضرورت فعالیت بانک در اقتصاد کشور، در صورت چنین اقدامی که شما به آن اعتقاد دارید، چگونه باید اقتصاد کشور را بدون حضور فعالیت بانکی اداره کرد؟ گفت: کتابی با عنوان «به سوی حذف ربا از نظام بانکی» توسط بنده و جناب آقای دکتر پرویز داودی نوشته شده که مجموعه مباحثی که درباره برنامه ما برای حذف ربا از اقتصاد کشور، آماده شده، به صورت مفصل در این کتاب اشاره شده است.
چیزی به نام بانک اسلامی نداریم
صمصامی در پاسخ به این پرسش که تعریف شما از بانکداری اسلامی چیست؟ عنوان کرد: اساسا چیزی به نام بانک اسلامی وجود ندارد و نظریهپردازی درباره بانکداری اسلامی در میان نظریهپردازان اقتصاد اسلامی، از ابتدا هم غلط بود.
عضو هیئتعلمی دانشگاه شهید بهشتی در پایان تأکید کرد: اگر بخواهیم بانک را اسلامی کنیم، همانند این است که خوک را ذبح اسلامی کنیم و بگوئیم گوشت این خوک، پاک شده است؛ بنابراین بانک قابلیت اسلامی شدن و اجرای عقود شرعی را ندارد.
سرپرست اسبق وزارت امور اقتصادی و دارایی با بیان اینکه اصلاح نظام بانکی کار بسیار سختی است، یادآور شد: سازوکاری که بنده به آن اعتقاد دارم این است که در ابتدا بانکهای قرض الحسنه ایجاد شود که به مرور زمان خلق پول در آن از بین برود. سپس بانکهای سرمایهگذاری و شرکتهای لیزینگ ایجاد شوند که آن هم سازوکار خود را دارد؛ یعنی بخش واقعی را از بانک جدا کنیم و هر موسسه فعالیت تخصصی خود را انجام دهد. اگر به این نقطه مطلوب برسیم امید داریم که شاهد حذف ربا از اقتصاد کشور باشیم. ما در دولت قبل، طرحی را به این منظور آماده کرده بودیم که در صورت اجرایی شدن در یک دوره زمانبندی چهار یا پنج ساله این اصلاحات میتوانست به نتیجه برسد. مرحله اول این اصلاحات شامل تشکیل ستاد اجرای و نظارتی و تحول ساختاری بانکها است و مرحله دوم تشکیل هلدینگهای قرضالحسنه سرمایه گذاری و ادغام با بانکها است.
استاد اقتصاد دانشگاه شهید بهشتی گفت: مرحله بعدی این طرح تکمیل فرآیند اجرا و استقرار کامل نظام بانکی جدید است اما متاسفانه این طرح اجرایی نشد و امیدواریم روزی بتوان چنین چیزی را اجرایی کرد؛ چرا که لازم است در اقتصاد اسلامی، الگوهای مناسب را طراحی کنیم تا به وضعیت مطلوب برسیم.
منبع: ایکنا
یکی از نهادهایی که نقش مهمی در فعالیت در عرصه بانکداری اسلامی در کشور دارد، پژوهشکده پولی و بانکی بانک مرکزی و مخصوصا گروه بانکداری اسلامی آن است. امروز به سراغ وهاب قلیچ، عضو هیئتعلمی این پژوهشکده رفتیم تا گزارش عملکرد یک سال اخیر گروه بانکداری اسلامی این پژوهشکده را از وی جویا شویم.
تحویل سند راهبردی بانکداری اسلامی به بانک مرکزی
قلیچ در ابتدا اظهار کرد: گروه بانکداری اسلامی پژوهشکده پولی و بانکی بانک مرکزی، در سال ۱۳۹۵ هم مجموعهای از اقدامات در راستای بانکداری اسلامی از جمله انتشار کتاب، فعالیتهای پژوهشی و تحقیقاتی، برگزاری جلسات نقد و بررسی پژوهشهای بانکداری اسلامی و مسائلی از این قبیل انجام داده است.
وی ادامه داد: چند طرح پژوهشی عمده، مد نظر ما بود که عمده فعالیت همکاران ما را این طرحها به خود اختصاص داد. یکی از این طرحها، سند راهبردی بانکداری اسلامی بود که به پیشنهاد بانک مرکزی کلید خورد و ما توانستیم یک سند و نقشه راه برای پیشبرد بانکداری اسلامی در کشور طراحی کنیم که مطابق با آن و براساس دستورالعملهای این نقشه، مسیر بانکداری اسلامی در کشور را شناسایی کرده و پیش برویم.
قلیچ افزود: این سند به تأیید بسیاری از متخصصین هم رسیده است و نظرات آنان اخذ و اعمال شده است و اکنون هم برای بانک مرکزی ارسال شده تا اگر بانک مرکزی صلاح بداند، در آینده آن را ابلاغ کند.
عضو هیئتعلمی پژوهشکده پولی و بانکی بانک مرکزی ادامه داد: نظرات را در چند نوبت از متخصصان گرفتیم، این نظرات را اعمال کرده و نسخه نهایی را برای بانک مرکزی فرستادیم واکنون باید منتظر ماند تا بانک مرکزی آن را بعد از چکشکاری لازم ابلاغ کند.
قلیچ در پایان گفت: البته ما در تدوین این سند، نظر اعضای شورای فقهی را به صورت غیر رسمی اخذ کردهایم و نکات اصلاحی را اعمال کردهایم اما هنوز به طور رسمی به تأیید بانک مرکزی نرسیده و ابلاغ نشده است.
استانداردسازی عملیات بانکی در بانک صنعت و معدن براساس اصول شریعت
عضو هیئتعلمی پژوهشکده پولی و بانکی بانک مرکزی یادآور شد: موضوع دیگر، استانداردسازی و ممیزی عملیات بانکی در بانک صنعت و معدن براساس اصول شریعت بود. ما به دنبال این موضوع هستیم که بانکهای کشورمان، با موازین شرعی و اسلامی، انطباق کامل داشته باشند و این هم دستوری بود که از طرف بانک مرکزی به پژوهشکده ابلاغ شد.
وی ادامه داد: در همین راستا، برای اینکه عملیات بانکی را از حیث رعایت موازین شرعی استانداردسازی کنیم و ممیزی انجام دهیم که آیا منطبق با ضوابط شریعت هستند یا خیر، ما دو بانک را انتخاب کردیم که یکی بانک صنعت و معدن بود که پروژه آن کلید خورده و جلو رفته است.
قلیچ یادآور شد: بانک دوم که طرح آن هنوز به مرحله اجراء نرسیده است اما مذاکرات آن تقریبا نهایی شده است، بانک قرضالحسنه مهر ایران است که قصد داریم از لحاظ انطباق کامل عملیات آنها با موازین شریعت، استانداردسازی کنیم تا به عنوان دو بانکی که در کشور کاملا اسلامی هستند، مورد نظر قرار داده و آنها را سنجش کنیم.
تهیه آمارهای مربوط به بانکداری اسلامی در ایران
این کارشناس مسائل بانکداری اسلامی اظهار کرد: طرح دیگری که در یکسال اخیر در پژوهشکده پولی و بانکی انجام شده، همکاری با مؤسسه پژوهش و آموزش اسلامی ( IRTI) وابسته به بانک توسعه اسلامی است که برخی آمار و اطلاعات مربوط به بانکداری اسلامی در کشور را جمعآوری کرده و به IRTI گزارش دهیم.
قلیچ افزود: در سطح جهانی، از لحاظ آماری، کملطفیهایی به نظام بانکی ایران صورت گرفته است و ما در این همکاریها سعی میکنیم اطلاعاتی که نسبت به وضعیت بانکی کشورمان هست را با IRTI در میان بگذاریم.
بررسی ورشکستگی در نظام بانکی ایران
وی با اشاره به بررسی ورشکستگی در نظام بانکی ایران اظهار کرد: پروژه دیگری که در پژوهشکده پولی و بانکی در حال انجام است، پروژهای علمی درباره ورشکستگی در نظام بانکی ایران است تا بدانیم با بانکهایی که در آستانه ورشکستگی هستند چگونه رفتار شود.
قلیچ عنوان کرد: اقدام بعدی در مورد قانون عملیات بانکی بدون رباست. همانگونه که مطلعید، دولت و بانک مرکزی، لایحهای را آماده کرده و مجلس هم طرحی را آماده کرده است که فعلا این اقدامات به سرانجام نرسیده است اما ما، هم با بانک مرکزی و دولت و هم با مجلس و مرکز پژوهشهای مجلس، همکاریهایی داشتیم و نقطه نظرات خود را درباره طرح و لایحه منتقل کردیم.
ارائه پیشنهادات لازم درباره اصلاح قانون عملیات بانکی بدون ربا
عضو هیئتعلمی پژوهشکده پولی و بانکی بانک مرکزی اظهار کرد: ما به بانک مرکزی پیشنهادات لازم درباره لایحه را دادیم تا انشاءالله اصلاحات لازم با اقدامات کارشناسی دقیق انجام شود.
قلیچ به فعالیت پورتال بانکداری اسلامی اشاره کرد و گفت: مورد دیگر در مورد پورتال بانکداری اسلامی است که همواره سعی کردهایم به روز باشد و امسال هم سعی کردیم، رویکرد بینالمللیتری داشته باشیم و وضعیت بانکداری اسلامی در کشورهای دیگر و خصوصا کشورهای منطقه را معرفی کنیم. تفاوتی که این پورتال در سال جاری، نسبت به سال گذشته داشته است این بود که حجم مطالبی که مربوط به بانکداری اسلامی بینالملل بود، در آن رشد پیدا کرد و بخش بزرگی از فعالیت پورتال بانکداری اسلامی را به خود اختصاص داد.
برگزاری جلسات نقد و بررسی پژوهشهای بانکداری اسلامی
عضو هیئتعلمی پژوهشکده پولی و بانکی بانک مرکزی یادآور شد: مورد بعدی در مورد جلسات نقد پژوهشهای بانکداری و مالی اسلامی بود که چندین جلسه را در سال گذشته برگزار کردیم و جلسات شانزدهم، هفدهم و هجدهم را برگزار کرده و به نقد و بررسی علمی بانکداری اسلامی در کشور پرداختیم. همچنین برنامهریزی جلسه نوزدهم را هم انجام دادهایم که انشاءالله در اوایل سال آینده، این جلسه را هم برگزار خواهیم کرد.
پیشنهاداتی برای تدوین سیاستهای عدالت/ انتشارات در حوزه بانکداری اسلامی
قلیچ ادامه داد: نکته دیگر در مورد تدوین سیاستهای عدالت است و سعی کردیم در این حوزه ورود داشته باشیم. پژوهشکده با دبیرخانه مجمع تشخیص مصلحت نظام، در این مورد همکاری کرد و پیشنهادات خود درباره سیاستهای کلی عدالت را به این دبیرخانه ارسال کرد تا بعد از اینکه اقدامات لازم بر روی آن صورت گیرد، به عنوان پیشنهاد نهایی به دفتر رهبری ابلاغ شود تا انشاءالله در آینده، سیاستهای کلی عدالت هم توسط مقام معظم رهبری ابلاغ شود.
وی به انتشار کتاب در مورد بانکداری اسلامی اشاره کرد و گفت: اقدام دیگر در مورد انتشار کتاب در مورد بانکداری اسلامی بود که چند عنوان کتاب در این زمینه منتشر شد. از جمله این کتب، «تجربه بانکداری بدون ربا در ایران» و «طراحی مدلهای عملیاتی اوراق بهادار(صکوک) جهت انجام عملیات بازار باز» بود که توسط پژوهشگران پژوهشکده پولی و بانکی تهیه و منتشر شد.
حضور و ارائه پژوهشها در همایشهای بانکداری و مالی اسلامی
قلیچ با اشاره به نگارش مقالات متعدد در زمینه بانکداری اسلامی عنوان کرد: اقدام دیگر پژوهشکده پولی و بانکی، نگارش و انتشار مقالات متعدد در زمینه بانکداری اسلامی است که در همایشهای مختلف از جمله بیست و هفتمین همایش بانکداری اسلامی، بیست و ششمین همایش سیاستهای پولی و ارزی، کنفرانس ملی بانکداری اسلامی و تحقق اقتصاد مقاومتی، دومین همایش مالی اسلامی و همچنین سومین همایش اقتصاد مقاومتی، ارائه شده است.
وی یادآور شد: موضوع عمده مقالات، یادداشتها و گزارشات پژوهشی که در سال ۹۵ توسط پژوهشکده پولی و بانکی انجام شده را عرض میکنم تا فضای علمی حاکم بر پژوهشکده روشن شود. موضوع چالشهای فقهی و اقتصادی اوراق مشارکت، اقتصاد مقاومتی و نقش بانکداری در تحقق، مدلهای عملیاتی صکوک برای عملیات بازار باز، نظارت شرعی، هدفگذاری تورمی در بانکداری مرکزی اسلامی و قوانین ناظر بر بانکهای اسلامی در کشورهای مختلف، از جمله مواردی هستند که در یکسال اخیر در این پژوهشکده مورد بررسیهای علمی قرار گرفتهاند.
قلیچ ادامه داد: همچنین اجتهاد چند مرحلهای در مباحث فقهی اقتصاد، ظرفیتهای خرید دِین در ارتقای بانکداری ایران، کاربرد قاعده عدل و انصاف در قراردادهای بانکی، تعزیر مالی و جریمه دولتی برای مطالبات غیرجاری بانکی، ارائه جایگزینهایی برای جریمه تأخیر تأدیه که مورد اعتراض فقهای ما هم قرار داشت و در سال ۹۵ سعی کردیم با اقدامات پژوهشی، راهکارهای جایگزینی برای حل این مشکل پیشنهاد دهیم تا در نظام بانکی اجرا شده و شبهات و اعتراضات را کاهش دهد، از جمله دیگر مواردی هستند که در سال ۹۵ در پژوهشکده پولی و بانکی مورد بررسی قرار گرفتند.
بررسی موانع حذف ربا از نظام بانکی ایران
وی به بررسی موانع حذف ربا از نظام بانکی ایران اشاره کرد و گفت: همچنین در یکسال اخیر، موانع حذف ربا از نظام بانکی و ارائه راهکارهایی برای حذف این موانع، پیشنهاد رتبهبندی بانکها براساس موازین شریعت و ظرفیت ابزارهای مالی اسلامی در تأمین مالی طرحهای عامالمنفعه و غیرانتفاعی، مورد بررسی قرار گفت.
قلیچ درباره مهمترین برنامههای پژوهشکده برای سال آینده اظهار کرد: چون برخی از این طرحهای پژوهشی به اتمام نرسیده است، عمده هدف ما اتمام این طرحها است تا از دل این طرحهای پژوهشی، مقاله یا یادداشتهای سیاستی را هم تهیه کنیم.
وی تأکید کرد: مطمئنا اتمام پروژه بانک صنعت و معدن درباره انطباق با موازین شریعت و پروژه بانک قرضالحسنه مهر ایران که مذاکرات آن انجام شده است، در سال ۹۶ پیگیری خواهد شد تا انشاءالله تا پایان سال آینده بتوانیم، از لحاظ علمی برای این دو بانک، کارهای قابل توجه انجام دهیم؛ همچنین سعی خواهیم کرد که پروژه ورشکستگی در نظام بانکی را به سرانجام برسانیم.
منبع: خبرگزاری ایکنا
نرخ سود اسناد خزانه اسلامی (اخزا) همواره بالاتر از نرخ سود شبکه بانکی بوده و سه ماه متوالی است که با شیب صعودی در حال افزایش است. باید توجه داشت که بالا بودن روند نرخ سود اخزا زاییده مشکلات ساختاری اقتصاد کشور است و تا زمانی که این مشکلات برطرف نشود، نمیتوان به اصلاح روند مذکور امید داشت. در ادامه به برخی از عوامل موثر در افزایش نرخ سود اخزا اشاره میشود.
الف- ناکافی بودن اعتبار دولت: دولت ایران در سالهای گذشته چندین بار تجربه نکول کردن اوراق مشارکت تضمین شده از طرف خود را داشته است. همین امر سبب میشود تا احتمال نکول اوراق بدهی دولتی (نظیر اخزا) در ذهن دارندگان آن پا بر جا بماند و قیمت این اوراق کمتر از حد طبیعی (و در نتیجه نرخ سود این اوراق بیشتر از حد طبیعی) قرار گیرد. این اتفاق علی الخصوص در روزهای نزدیک شدن به سررسید اخزا ۱ تا اخزا ۵ کاملا مشهود است. برای نمونه، دو روز مانده به سررسید اخزا ۱، نرخ سودهای ۴۷ و ۵۸ درصدی برای این اوراق ثبت شده است. در واقع میتوان گفت هیچکس تمایل ندارد آخرین نفر دارنده اخزا باشد. البته عملکرد موفق دولت در بازپرداخت به موقع اخزا ۱ تا اخزا ۵ در سررسید سبب شده است تا تیرگی ذهن افراد نسبت به اعتبار دولت به خاکستری متمایل شود.
ب- انحصار در تقاضای اوراق بدهی دولتی: سهم بزرگی از اخزا توسط صندوقهای سرمایهگذاری خریداری میشود. بنابراین طبیعی است که این صندوقها قدرت چانهزنی بالایی در تعیین قیمت این اوراق داشته باشند و بتوانند قیمت این اوراق را بیش از حد طبیعی کاهش دهند.
پ- توان اندک شبکه بانکی برای پرداخت تسهیلات به دولت: مشکلات شبکه بانکی در اعطای تسهیلات سبب شده است تا دولت ناچار شود بخشی از تامین مالی خود را در بازار سرمایه انجام دهد. این مسئله در مرحله بعد، سبب شده تا میل دولت به انتشار اوراق در فرا بورس افزایش یافته و قیمت این اوراق روند نزولی در پیش بگیرد. هرچه دامنه بحران بانکی گستردهتر شود، انتظار بر این است که تمایل دولت به بازار سرمایه بیشتر شده و قیمت اوراق بدهی به روند کاهشی خود ادامه دهد.
ت- تنگنای مالی پیمانکاران دارنده اوراق در روزهای پایانی سال: با نزدیک شدن به پایان سال ۱۳۹۵ و تعهدات پیمانکاران نسبت به پرداخت حقوق و عیدی کارگرانشان، پیمانکاران دارنده اخزا ناچار میشوند تا این اوراق را با قیمتی پایینتر از گذشته در فرا بورس نقد کنند که همین امر سبب شده تا نرخ سود اخزا با شیب تندتری به صعود خود ادامه دهد.
ث- تغییر نگرش دولت به اخزا برای تامین هزینههای جاری: هدف دولت در آغاز راه انتشار اخزا این بود که بدهی خود به پیمانکاران را از این راه باز پس دهد تا آنها را از تنگنای شدید مالی که در آن گرفتارند نجات بخشد. اما اخیرا دولت تصمیم گرفته تا برای تامین هزینههای جاری خود از این اوراق استفاده کند. چنین تصمیمی سبب میشود تا دولت برای اینکه بتواند سریعا منابع مالی مورد نیاز خود را از این راه تامین کند، حساسیت چندانی بر فروش این اوراق با قیمت بالا نداشته باشد و قیمت اوراق از حد معمول پایینتر بیاید.
در نهایت باید به این نکته اشاره کرد که بالا بودن نرخ سود اخزا و شیب صعودی آن پدیدهای است که زاییده مشکلات ساختاری اقتصاد کشور نظیر کاستیهای شبکه بانکی، کمبود اعتبار دولت، نگاه مصرفی و کوتاهمدت دولتها به بازار سرمایه و غیره است و تا زمانی که این مشکلات مرتفع نشوند، نمیتوان شاهد عملکرد مولد و منطقی بازار سرمایه در تامین منابع مالی بود.
سعید بیات؛ صاحبنظر پولی و بانکی
منبع: ایبنا
نقطه مطلوب در بانکداری بدون ربا، زمانی است که بانکها نه در پرداخت سود علیالحساب، بلکه در پرداخت سود قطعی مازاد به سپردهگذاران رقابت کنند.
وزیر اقتصاد سال 95 را به خاطر پیاده سازی استانداردهای جدید گزارش دهی مالی، نقطه عطفی برای کشور دانسته است. استانداردهایی که با اولویت بانکها، امسال در دو حوزه پیاده شد و روندی مثبت را در اصلاح نظام بانکی، هم از لحاظ شرعی و هم از لحاظ عملکردی، فراهم کرد. در ادامه ضمن تشریح این دو حوزه، دستاوردهای آن را تشریح و این موضوع را طرح خواهیم کرد که با وجود وسعت کارهای باقی مانده برای تکمیل جراحی و به مقصد رساندن این مسیر جدید حاصل از عطف ایجاد شده، علت تاخیر در اقدام و کشاندن پروژههای حیاتی به سال آخر فعالیت دولت چیست؟
اجبار بانکها برای گزارش دهی به سپرده گذاران: حوزه اول مربوط به لزوم گزارش دهی بانکها به سپرده گذاران، همزمان با سهامداران، بود. حتما می دانید که طبق قواعد بانکداری بدون ربا، بانک وکیل سپرده گذار است؛ به این معنا که منابع را طبق عقودی دریافت می کند و بعد از انجام سرمایهگذاری و کسر هزینه ها، باید سود مربوطه را به موکل بازگرداند. البته قانونگذار در بانکداری بدون ربا، جهت ایجاد تسهیل در امر جذب و تجهیز منابع توسط بانک، وضع سود علیالحساب توسط بانکها را مجاز شمرده است؛ به این معنی که بانکها حداقل سود قابل حصول خود را برای مشتریان تضمین و پرداخت کنند و مازاد آن را در پایان دوره مالی بپردازند. اما به مرور زمان این سود علیالحساب به سود قطعی و نهایی سپردهها تبدیل شد. حتی کار به آنجا رسید که سود علی الحساب برخی بانک ها از میزان سود قطعی پایان دوره آنها پیشی گرفت! با تشدید این مسئله در جریان رقابت منفی بانکها برای جذب سپرده بیشتر در سالهای اخیر، صدای رئیس کل بانک مرکزی هم درآمد و صریحا نسبت به این رفتار بانک ها هشدار داد.
در مواجهه با این گونه مسائل، بانک مرکزی از امسال بانک ها را موظف به گزارشدهی صورت عملکرد سپرده های سرمایه گذاری کرد. موضوعی که به گفته کارشناسان فقهی بانک مرکزی نه تنها یک حسن بلکه یک ضرورت بانکداری بدون رباست. اما در این حوزه این پایان کار نیست؛ از نظر نگارنده نقطه مطلوب در بانکداری بدون ربا، زمانی است که بانکها نه در پرداخت سود علیالحساب، بلکه در پرداخت سود قطعی مازاد به سپردهگذاران رقابت کنند. یعنی مردم در انتخاب بانک برای سپردهگذاری، نه به نرخ سود علیالحساب، بلکه به عملکرد سال های گذشته بانکها در ایجاد سرمایه گذاری های موثر و ایجاد سود کل نگاه کنند؛ طبیعتا هر موسسه یا بانکی که در گذشته توانسته باشد سودی بالاتر نسبت به سود علیالحساب پرداخت کند و این موضوع به تایید موسسات حسابرسی و اعتبارسنجی موثق رسیده باشد، مورد اقبال بیشتر خواهد بود. آن گاه شباهت "ظاهری" –که در سالهای اخیر، گاه ماهوی نیز شده است- بانکداری فعلی ما با بانکداری ربوی از بین خواهد رفت. البته این موضوع زیرساخت های نهادی گسترده ای را می طلبد که صورت های مالی جدید، اولینِ آنهاست؛ حسابرسی دقیق و موثق، اعتبارسنجی معتبر بانکها و موسسات واسط مشاوره یا سرمایهگذاری– بین مردم و بانک ها- برخی از این زیرساخت ها و الزامات است که تشکیل آن عزم می طلبد.
استانداردسازی صورت های مالی: گام دیگر مسئولان نظام بانکی و اقتصادی کشور، سخت گیری بر بانک ها برای اصلاح صورتهای مالی بر اساس استانداردها بود؛ موضوعی که واکنشها و تبعاتی نیز برای متولیان این امر داشت. از جمله موجب زیان سهامداران و اعتراض آنها نسبت به بانک مرکزی شد. اما بانک مرکزی پیه این جراحی را به تن خود مالید و صورت های مالی اکثر بانکها اصلاح شد. اگرچه کسی در این میان پاسخگوی زیان سهامدارانی که به صورت های پیشین مالی اعتماد کرده بودند، نبود.
مسیر خوب اما بسیار پر تعلل
البته این اقدامات میتوانست بسیار زودتر صورت گیرد نه اکنون که معضلات نظام بانکی مثل یک غده چرکین در معرض دید همگان قرار گرفته است. علاوه بر این اقدامات، دولت بالاخره تیرماه امسال برنامه سه مرحله ای خود برای اصلاح نظام بانکی را هم ارائه کرد. اینکه "چرا امسال و در سالگرد آغاز چهارمین سال فعالیت دولت یازدهم؟" سوالی است که باید توسط مسئولان پاسخ داده شود. علاوه بر آن دولت بالاخره پیش نویس لایحه اصلاح قانون بانکداری بدون ربا را پس از 30 سال و بعد از اولتیماتوم مجلس، در مردادماه امسال رونمایی کرد. اما تعلل ها باقی است. بعد از گذشت 7 ماه ازاین پیش نویس ها هنوز این لایحه به مجلس ارائه نشده است. ای کاش زودتر در این مسیر اصلاح گام می گذاشتیم و این نقطه عطف را زودتر رقم میزدیم. ای کاش دست اندرکاران کمی از تعللهای بیمورد بکاهند تا اقتصاد کشور از موهبتهای اصلاحات این چنین بهره مند گردد. بیم آن میرود که این طولانی کردن دوره درد و بیماری جان نحیف و بیمار نظام بانکی کشور را قبل از علاج قطعی بستاند.
منبع: سرمقاله روزنامه خراسان، شماره 19484 – تاریخ یکشنبه ۸ اسفند ۱۳۹۵.
بر اساس پیشبینی موسسه رتبهبندی فیچ، به دلیل رقابت شدید بانکهای متعارف، پایین بودن کیفیت داراییها، احیای اقتصادی کند و افزایش هزینههای اعتباری، انتظار میرود سودآوری بانکهای اسلامی اندونزی پایین باقی بماند.
در پایان سپتامبر ۲۰۱۶، نسبت بازده داراییهای بانکهای اسلامی اندونزی ۰٫۶ درصد بوده (در پایان سال ۲۰۱۵ این رقم ۰٫۵ درصد بوده)، در حالی که این نسبت برای بانکهای متعارف ۱٫۹ درصد بوده است. این صنعت برای استمرار رشد خود نیازمند سیاستهای حمایتی دولت و کمکهای مقرراتی است.
در اندونزی نظام بانکداری دوگانه برقرار است و خدمات بانکی از طریق بانکهای متعارف و اسلامی ارائه میشود. فعالیتهای بانکداری اسلامی از طریق بانکهای منطبق با شریعت مانند پی.تی. بانک و بی.آر.آی شریعت یا از طریق واحدهای منطبق با شریعت درون بانکهای متعارف که به «واحد کسبوکار منطبق با شریعت»[1] معروفاند، ارائه میشود. تا پایان سپتامبر ۲۰۱۶، ۱۳ بانک اسلامی و ۲۱ واحد کسبوکار منطبق با شریعت در اندونزی وجود داشته که ۵٫۱ درصد از حجم داراییها و ۵٫۶ درصد از حجم تسهیلات ناخالص را به خود اختصاص دادهاند.
بر اساس نقشه راه بانکداری اسلامی اندونزی برای سال ۲۰۱۵ تا ۲۰۱۹ و برنامه «من مالی منطبق با شریعت را دوست دارم»[2] که در سال ۲۰۱۵ معرفی شد، سهم بازار ۱۰ درصدی تا سال ۲۰۲۰ برای بانکداری اسلامی در اندونزی پیشبینی شده است.
اندونزی با داشتن ۲۰۷ میلیون نفر مسلمان که ۸۱ درصد جمعیت آن را تشکیل میدهد، بیشترین جمعیت مسلمان را در بین کشورهای اسلامی داراست. با وجود این سهم بازار بانکداری اسلامی پس از رشد سریع آن در سال ۲۰۱۳، در سطح ۵ درصد تثبیت شد که حاکی از دشوار بودن نفوذ بیشتر در بازار است.
نسبت تسهیلات غیرجاری (بیش از ۹۰ روز) در بانکهای اسلامی اندونزی در پایان سپتامبر ۲۰۱۶، ۴٫۳ درصد بوده است که در مقایسه با مقدار ۳ درصد در بانکهای متعارف تا حدودی زیاد بوده و بیانگر لزوم تقویت استانداردها و کنترل ریسکها در بانکهای اسلامی است. همچنین نسبت پوشش ذخایر تسهیلات غیرجاری در بانکهای اسلامی برابر با ۴۵٫۶ درصد بوده که در مقایسه با نسبت ۱۰۸٫۷ درصدی در بانکهای متعارف پایین است و نشاندهنده ریسک زیاد احتمالی در از بین رفتن سرمایه است.
نسبت کفایت سرمایه بانکهای اسلامی اندونزی در پایان سپتامبر ۲۰۱۶، در سطح ۱۵٫۴ درصد قرار داشته است و هرچند نسبت مناسبی محسوب میشود ولی با نسبت کفایت سرمایه ۲۲٫۶ درصدی در بانکهای متعارف فاصله زیادی داشته است. بر اساس پیشبینی موسسه فیچ، نسبت کفایت سرمایه بانکهای اسلامی اندونزی به دلیل رشد تسهیلات غیرجاری، در کوتاهمدت تا میانمدت تغییر زیادی نخواهد کرد.
در اندونزی بانکهای اسلامی و متعارف دارای مقام ناظر واحد به نام «سازمان خدمات مالی»[3] هستند و استانداردهای احتیاطی نیز معمولاً برای آنها همراستا در نظر گرفته میشود. از جمله تفاوتهای مقرراتگذاری بین بانکهای متعارف و اسلامی، در نظر گرفتن ذخایر قانونی کمتر برای بانکهای اسلامی و نسبت تسهیلات به ارزش دارایی (خریداری شده) بیشتر برای بانکهای متعارف در برخی انواع تسهیلات است. به علاوه بانک مرکزی اندونزی برای کمک به بانکهای اسلامی جهت مدیریت نقدینگی، ابزارهای پولی منطبق با شریعت همانند ابزار سپرده ویژه[4] منطبق با شریعت، صکوک و اوراق ودیعه را ارائه کرده است.
طبق پیشبینی موسسه رتبهبندی فیچ، رشد تسهیلات بانکهای اسلامی به دلیل پایین بودن کیفیت داراییها (بالا بودن حجم تسهیلات غیرجاری) و تمرکز بانکها بر کاهش تسهیلات غیرجاری به جای رشد تسهیلات، پایین خواهد ماند. با وجود این، در میانمدت به دلیل بهبود محیط عملیاتی و ارتقای روشهای مدیریت ریسک در این صنعت، کیفیت داراییها نیز بهتر خواهد شد.
منبع : پژوهشکده پولی و بانکی
[1]. Unit Usaha Shari'ah
[2]. ‘I Love Shari'ah Finance’ programme
[3]. Otoritas Jasa Keuangan
[4]. outstanding deposit facility
منبع : پورتال بانکداری اسلامی پژوهشکده پولی بانکی
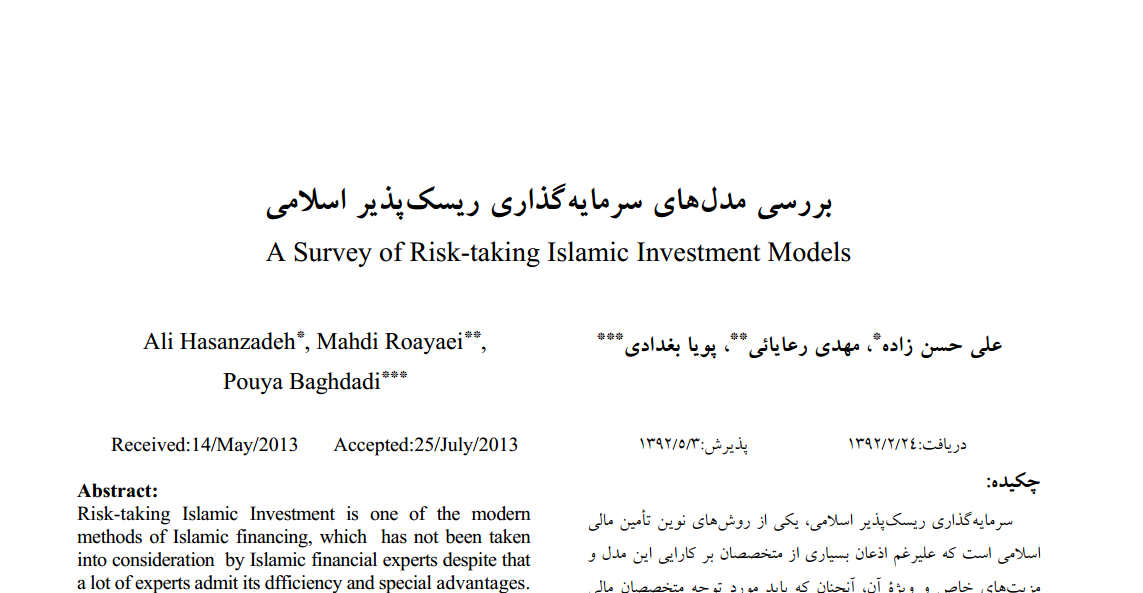
سرمایهگذاری ریسکپذیر اسلامی، یکی از روشهای نوین تأمین مالی اسلامی است که علیرغم اذعان بسیاری از متخصصان بر کارایی این مدل و مزیتهای خاص و ویژۀ آن، آنچنان که باید مورد توجه متخصصان مالی اسلامی قرار نگرفتهاست.
بدین جهت بیشتر مطالعاتی که تاکنون در این زمینه صورت گرفتهاند، تنها دو ساختار مضاربه و مشارکت را جهت تأمین مالی در فرایند سرمایهگذاری ریسکپذیر اسلامی معرفی نمودهاند. این در حالی است که امکان استفاده از برخی ساختارهای دیگر نیز در فرایند یاد شده وجود دارد.
در واقع، این پژوهش به بیان ساختارها و الگوهای منطبق با شریعت که در صنعت سرمایهگذاری ریسکپذیر کارایی دارند و همچنین نحوۀ عملکرد آنها در شرکتهای سرمایهگذاری ریسکپذیر اسلامی پرداختهاست.
نتایج این پژوهش که با روش تحقیق توصیفی ـ تحلیلی و با استفاده از منابع کتابخانهای، تحلیل اسنادی و نیز تحقیق و توسعه به دست آمدهاند، بیانگر این مطلب میباشند که علاوه بر عقود مضاربه و مشارکت از عقودی مانند مشارکت کاهنده، اجارۀ موصوف فیالذمه، اجاره به شرط تملیک و مدل وکالت- اجارۀ موصوف فیالذمه نیز میتوان در فرآیند سرمایهگذاری ریسکپذیر اسلامی استفاده نمود.
برای دریافت کامل این مقاله این جا کلیک کنید
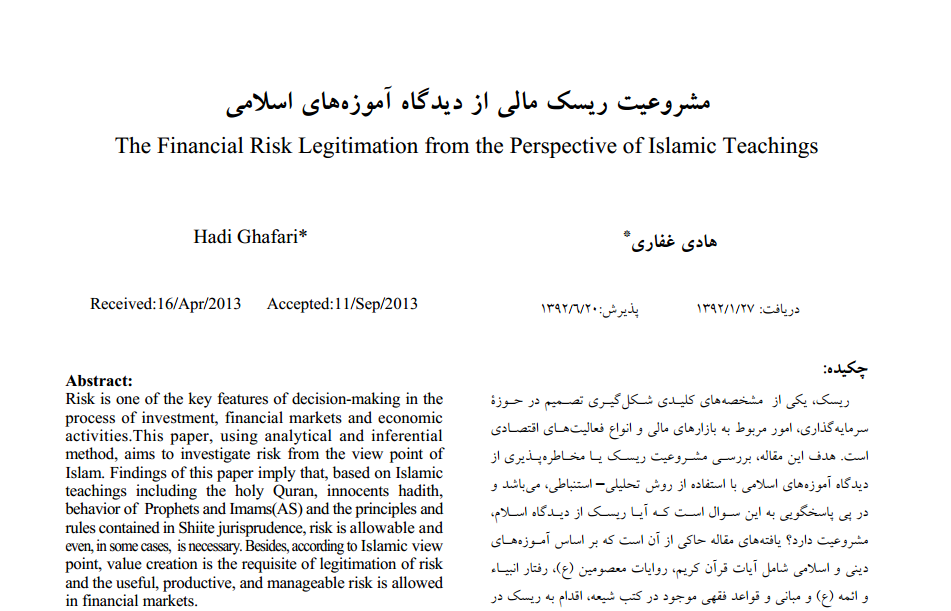
ریسک، یکی از مشخصههای کلیدی شکلگیری تصمیم در حوزۀ سرمایهگذاری، امور مربوط به بازارهای مالی و انواع فعالیتهای اقتصادی است.
هدف این مقاله، بررسی مشروعیت ریسک یا مخاطرهپذیری از دیدگاه آموزههای اسلامی با استفاده از روش تحلیلی– استنباطی، میباشد و در پی پاسخگویی به این سوال است که آیا ریسک از دیدگاه اسلام، مشروعیت دارد؟
یافتههای مقاله حاکی از آن است که بر اساس آموزههای دینی و اسلامی شامل آیات قرآن کریم، روایات معصومین (ع)، رفتار انبیاء و ائمه (ع) و مبانی و قواعد فقهی موجود در کتب شیعه، اقدام به ریسک در اسلام امری جایز و حتی در برخی موارد لازم میباشد. ضمناً، خلق ارزش، لازمۀ مشروعبودن ریسک از دیدگاه اسلام بوده، اسلام ریسک مفید، مولد و قابل کنترل در امور مالی مشروط به ایجاد ارزش جدید را تجویز مینماید.
برای دریافت کامل این مقاله این جا کلیک کنید
مصاحبه با شیخ محمد الجرّاح الصباح؛ رئیس بانک بین المللی کویت
شیخ محمد الجرّاح الصباح، رئیس بانک بین المللی کویت (KIB) در مصاحبهای که با سایت "World Finance” انجام داد، گفت: بانکهای اسلامی به عنوان رقبای جدید بازار مالی میبایست به ارزیابی مجدد استراتژیهای خود به منظور باقیماندن در جایگاه برتر در حوزه صنعت بپردازند. در بانک بینالمللی کویت (KIB) که در سال 2007 تبدیل به یک بانک منحصرا اسلامی شد، حفظ مزیت رقابتی یک اولویت عمده به شمار میآید و جهتگیریهای آینده بانک بر همین اساس تعیین میگردد.
شیخ محمد الجرّاح الصباح، رئیس KIB به World Finance”" گفت: بانکداری اسلامی در حالت ثبات رشد و توسعه قرار دارد هر چند در این حوزه رقابت شدیدتر است. بنابراین در صنعت مالی بینالملل نه تنها شاهد افزایش تعداد موسسات بانکداری اسلامی هستیم، بلکه تلاش مضاعفی در بین بانکهای متعارف برای تنوع بخشیدن به محصولات شکل گرفته و با ورود به بازار بانکداری اسلامی سعی در افزایش توان رقابتی خود دارند. به همین منظور برخی از این بانکها با تأسیس و ایجاد یک بازوی بانکداری اسلامی درصدد رونق کسب و کار خود هستند. بانکهای اسلامی در حال حاضر در پی ارتقاء موقعیت خود از طریق بکارگیری راهحلهای بدیع و همچنین جذب مشتریان بیشتر با ارائه بهترین خدمات ممکن هستند.
وی در ادامه افزود: بانک بین المللی کویت (KIB) در طول حضور 45 ساله خود، حضور و مشارکتی فعال در توسعه کشور کویت داشته است. KIB در آغاز به عنوان بانک تخصصی در حوزه املاک و مستغلات فعالیت میکرد اما اخیرا به عنوان بانک خدماتی کاملا اسلامی در حال فعالیت است. در واقع این بانک در سال 2007 با تبدیل شدن به یک بانک ارائهدهندهی خدمات کاملا مشروع راه را برای مالی اسلامی در کویت هموار ساخت و فرصت مناسبی برای حضور مؤثر و قوی در چشم انداز مالی کشور فراهم آورد.
رئیس بانک بینالمللی کویت تصریح کرد: بر اساس محاسبات سالانه، دارایی بانکداری اسلامی در حال حاضر 45.2 درصد از کل داراییهای بانکی کویت را تشکیل میدهد و انتظار میرود این رقم در ادامه، روند رو به رشدی را طی نماید. اما با وجود افزایش فضای رقابتی بازار، KIB از اطمینان قطعی برخوردار است که بانک اسلامی از سوی مشتریان و کارکنان کویتی انتخاب خواهد شد. به منظور رسیدن به این هدف بزرگ، KIB اخیرا یک استراتژی جامع تحول اجرا نموده که در جهت ایجاد تحول در سطوح مختلف بانک طراحی شده است.
الجرّاح افزود: «تغییر فضای اقتصادی کشور و گرایش دولت به بخش بانکداری اسلامی موجب اتخاذ یک رویکرد فعالانه از سوی KIB شده است. با چشمانداز استراتژیک متمرکز و جدید، ما به افزایش سطح حضور خود در عرصه صنعت و همچنین تقویت توان رقابتی خود امیدوار هستیم. با بهرهمندی از مزایای اقتصاد در حال تحول و همچنین برخورداری از حمایت سخاوتمندانه دولت، بانکهای اسلامی کویت به خوبی طوفان اقتصادی را که در حال حاضر کشورهای نفتخیز حوزه خلیج فارس با آن مواجه هستند، مدیریت مینمایند. KIB با یک برنامه تحول موفق به خوبی خود را با بازاری که به سرعت در حال تغییر است، مطابقت میدهد و با وضع یک مزیت رقابتی و مستحکم در خود، متعهد میشود که به یک رهبر جهانی در مالی اسلامی تبدیل خواهد شد.
منبع :پژوهشکده پولی و بانکی
با تصمیم هیئت وزیران، وزارت امور اقتصادی و دارایی اجازه دارد نسبت به انتشار حداکثر ۱۴۵ هزار میلیارد ریال اسناد خزانه اسلامی اقدام کند.
متن مصوبه هیئت وزیران به شرح زیر است:
۱- به وزارت امور اقتصادی و دارایی اجازه داده میشود بر اساس سازوکار مقرر در آییننامه اجرایی بند (ز) تبصره (۵) قانون بودجه سال ۱۳۹۵ کل کشور، موضوع تصویبنامه شماره ۶۹۳۴۸/ت۵۳۴۱۰هـ مورخ ۱۳۹۵,۰۶.۰۹ نسبت به انتشار حداکثر یکصد و چهل و پنج هزار میلیارد (۰۰۰ر۰۰۰ر۰۰۰ر۰۰۰ر۱۴۵) ریال اسناد خزانه اسلامی، شامل هشتاد و پنج هزار میلیارد (۰۰۰ر۰۰۰ر۰۰۰ر۰۰۰ر۸۵) ریال اسناد خزانه اسلامی با سررسید حداکثر یک سال و شصت هزار میلیارد (۰۰۰ر۰۰۰ر۰۰۰ر۰۰۰ر۶۰) ریال اسناد خزانه اسلامی با حفظ قدرت خرید و با سررسید دو سال مطابق تخصیص اعلام شده توسط سازمان برنامه و بودجه کشور اقدام نماید.
۲- سازمان برنامه و بودجه کشور موظف است به عنوان متعهد تأمین و تخصیص اعتبار، اعتبار لازم برای بازپرداخت قیمت اسمی اسناد خزانه اسلامی در سررسید و هزینه حق عاملیت واگذاری موضوع این تصویبنامه را طی ردیف خاصی در لوایح بودجههای سنواتی کل کشور پیشبینی و خزانهداری کل کشور با اولویت و یا از سرجمع بودجه نسبت به تسویه آنها اقدام می نماید.
۳- سازمان برنامه و بودجه کشور، احکام لازم برای تعهد و بازپرداخت اصل اسناد سررسید شده و پرداخت هزینه حق عاملیت واگذاری را در لوایح بودجه سنواتی کل کشور پیشبینی مینماید.
اسحاق جهانگیری؛ معاون اول رییس جمهور، این مصوبه را برای اجرا به وزارت امور اقتصادی و دارایی و سازمان برنامه و بودجه کشور ابلاغ کرد.
باتوجه به فضای اقتصادی به وجود آمده و حل و فصل بخش قابل توجهی از مناقشات سیاسی با جامعه بینالملل، امکان انجام فعالیت بیشتری نسبت به قبل برای سرمایهگذاران به وجود آمده است.
محمدعلیزاده، مدیر نظارت بر ناشران در گفتگو با پایگاه اطلاع رسانی بازار سرمایه (سنا)، ضمن بیان مطلب فوق گفت: باید توجه داشت که یکی از اصول بدیهی سرمایهگذاری، مقایسه فرصتهای مختلف سرمایه گذاری در داخل و خارج از کشور با یکدیگر است و امکان این مقایسه درصورتی فراهم میشود که در تهیه اطلاعات مبنای تصمیمگیری در صورتهای مالی از یک زبان مشترک استفاده شود.
وی ادامه داد: علی رغم آنکه استانداردهای حسابداری ایران تا حد زیادی مشابه استانداردهای بینالمللی است، اما این موضوع به شکل رسمی بیان نشده است، از همینرو سازمان بورس و اوراق بهادار که طبق ماده 2 قانون بازار اوراق بهادار، متولی حمایت از حقوق سرمایهگذاران و حفظ و توسعه بازار شفاف، منصفانه و کارای اوراق بهادار است، از سال 1389 باتوجه به مزایای بکارگیری استانداردهای بینالمللی؛ اقدامات قابل توجهی را برای پیادهسازی این استانداردها انجام داد.
مدیر نظارت بر ناشران به ماحصل اقدامات، مصوبه 18 آبان 95 هیئت مدیره سازمان بورس و اوراق بهادار در رابطه با بهره گیری از استاندارد های بین المللی حسابداری اشاره کرد و گفت: کلیه بانکها و مؤسسات اعتباری ثبت شده نزد سازمان بورس و اوراق بهادار، کلیه شرکتهای بیمه ثبت شده نزد سازمان بورس و اوراق بهادار و کلیه شرکت های پذیرفته شده در بورس اوراق بهادار تهران و فرابورس ایران با سرمایه ثبت شده 10 هزار میلیارد ریال و بیشتر از آن به تهیه صورتهای مالی سالانه، بر اساس استانداردهای بین المللی گزارشگری مالی ملزم شدند.
وی ادامه داد: بر اساس این مصوبه 77 شرکت ملزم به تهیه صورتهای مالی براساس استانداردهای بینامللی گزارشگری مالی شدهاند.
مدیر نظارت بر ناشران با بیان اینکه پیادهسازی IFRS به معنای تطبیق حسابداری داخلی با استاندارد های بین المللی است عنوان کرد: پیادهسازی IFRS با چالشهایی همراه است که مهمترین آنها موضوع ارزش منصفانه، مسائل مالیاتی و ترجمه استانداردها است.
علیزاده ادامه داد: برای حل موضوع ارزش منصفانه، کارگروهی با حضور اساتید و خبرگان بازار سرمایه در سازمان ایجاد شده است که مصوبات آن در حل بسیاری از مسائل بازار سرمایه راهگشا خواهد بود.
وی افزود: با توجه به تعاملاتی که با سازمان امور مالیاتی برقرار شده، مسائل مالیاتی نیز در آیندهای نزدیک مرتفع خواهند شد. همچنین در حال حاضر با تلاش دوستان در سازمان حسابرسی، به کشور ایران در پرتابل بنیاد IFRS صفحهای اختصاص داده شده است و ترجمه فارسی تعداد زیادی از استانداردها در سامانه سازمان حسابرسی نیز بارگذاری شدهاند، که شرکتها میتوانند از آن استفاده کنند.
به گفته مدیر نظارت بر ناشران برگزاری همایش "استانداردهای بینالمللی و گزارشگری مالی و نقش آن در ارتقای شفافیت مالی" نیز از تلاشها و اقدامات مؤثر و مثمر ثمر سازمان بورس و اوراق بهادار در راستای همگرایی بیشتر نهادها و سازمانهای درگیر در پروژه پیادهسازی IFRS از جمله بانکها، شرکتهای بیمه، سازمان امور مالیاتی، سازمان حسابرسی مجلس شورای اسلامی است.
علیزاده در پایان با بیان اینکه همایش "استانداردهای بینالمللی و گزارشگری مالی و نقش آن در ارتقای شفافیت مالی"در هفتم اسفند 95 برگزار خواهد شد، عنوان کرد: فرآیند حرکت به سوی IFRS در ابتدا کند بود ولی به تدریج شتاب بیشتری به خود گرفت. در حال حاضر شرکتهای ایرانی درصورتیکه بخواهند سهم خود را در بازارداخلی و خارجی حفظ کنند باید خود را با شرایط گزارشدهی بینالمللی وفق دهند. چون افزایش قابلیت مقایسه، شفافیت بیشتر، جلوگیری از سودهای موهوم و کاغذی، جلوگیری از کتمان درآمد، فرار مالیاتی و... از خواستههای سهامداران داخلی و خارجی است که IFRS این خواستهها را برآورده میسازد .